Un administrateur ou un gérant qui siège à titre professionnel, pour le compte de tiers, dans une société de domicile relève déjà de la LBA : cette activité d’organe est une intermédiation financière (art. 6 al. 1 let. d OBA) soumise à l’affiliation à un organisme d’autorégulation (OAR). Depuis le 1er octobre 2026, participer de la même manière à des transactions financières liées à la gestion d’une entité non opérationnelle fait en outre de l’intervenant un conseiller (art. 2 al. 3bis let. c LBA). Un mandat d’organe dans une société opérationnelle échappe à ce régime, à ce seul titre.
Ce guide explique d’abord ce qu’est une société de domicile, puis rattache chaque mandat à son régime, avec ses obligations et ses délais, et se termine par une check-list LBA administrateur et gérant.
Sommaire
- Qu’est-ce qu’une société de domicile ?
- Deux régimes LBA pour l’administrateur et le gérant
- Société de domicile ou entité non opérationnelle : deux notions LBA
- Les mandats d’organe que la LBA ne vise pas
- Les obligations LBA selon le régime
- Affiliation à un OAR, délais et sanctions
- Ce que la LBA change pour la société et son actionnaire
- Check-list LBA administrateur et gérant avant le 1er décembre 2026
- Cas types : trois situations, trois régimes LBA
Qu’est-ce qu’une société de domicile ?
Une société de domicile est une société, une fondation, un trust ou une structure semblable qui n’exerce pas d’activité de commerce, de fabrication ou d’autre activité exploitée en la forme commerciale (art. 6 al. 2 OBA). Elle détient et gère des actifs, titres, liquidités ou participations, au lieu de produire ou de vendre. Elle n’a ni clients ni équipe d’exploitation, et sa présence en Suisse se limite souvent à l’adresse de son siège.
La notion n’a rien de péjoratif. Une holding qui regroupe le patrimoine d’une famille, une structure qui détient un portefeuille de titres ou un véhicule qui sert à distribuer des dividendes à quelques actionnaires sont des sociétés de domicile parfaitement licites. Ce qui change, c’est le regard que portent sur elles les banques, les autorités fiscales et la LBA.
Comment la reconnaître
La définition repose sur l’activité, pas sur l’adresse. L’OBA écarte expressément deux catégories : les structures à but idéal (politique, religieux, scientifique, artistique, de bienfaisance, de récréation) et les holdings qui détiennent à titre majoritaire des participations dans des sociétés opérationnelles, sans avoir pour but essentiel la gestion du patrimoine de tiers (art. 6 al. 3 OBA).
Les banques, qui doivent qualifier chacun de leurs clients, s’appuient sur des indices tels que l’absence de locaux propres et de personnel propre (art. 39 de la convention de diligence des banques, CDB 20). Ce ne sont que des indices. Selon le commentaire de la CDB 20 publié par l’Association suisse des banquiers, si le cocontractant dispose de ses propres locaux malgré une adresse c/o, « il ne doit pas nécessairement être qualifié de société de domicile » ; en cas de doute, la banque la traite toutefois comme telle.
| Situation | Société de domicile ? | Raison |
|---|---|---|
| PME active, siège chez un domiciliataire | Non | Elle exerce une activité commerciale ; l’adresse c/o n’est qu’un indice |
| Holding qui détient la majorité de filiales actives | Non | Exclue par l’art. 6 al. 3 let. b OBA |
| Holding qui regroupe les titres et les immeubles d’une famille | Oui | Son rôle se limite à gérer des valeurs patrimoniales (commentaire de la CDB 20) |
| Société de refacturation pure | Oui | Aucune activité opérationnelle (commentaire de la CDB 20) |
Sources : OBA (RS 955.01) art. 6 ; Association suisse des banquiers, commentaire de la CDB 20 (2020), art. 39.
Société domiciliée n’est pas société de domicile
Les deux expressions se ressemblent et ne disent pas la même chose. Une société domiciliée utilise l’adresse d’un prestataire comme siège : c’est un service, qui indique où elle est inscrite. Une société de domicile est une catégorie juridique, qui décrit ce qu’elle fait. Une PME genevoise active peut être domiciliée chez une fiduciaire sans être une société de domicile, et une holding patrimoniale qui loue un bureau reste une société de domicile si elle n’exerce aucune activité commerciale. Les obligations du prestataire qui fournit l’adresse sont traitées dans notre article sur la LBA et la domiciliation.
Ni synonyme de société écran, ni statut fiscal
Une société de domicile n’est pas nécessairement une société écran. Ce terme désigne un usage, celui d’une structure qui sert à masquer son véritable propriétaire. Une structure licite peut être détournée à cette fin, et c’est précisément ce que l’identification de l’ayant droit économique doit empêcher. Ce n’est plus non plus un régime fiscal : les statuts cantonaux spéciaux, dont celui de société de domicile, ont été supprimés au 1er janvier 2020 par la réforme fiscale et financement de l’AVS (abrogation de l’art. 28 al. 2 à 4 LHID). Une société de domicile est aujourd’hui imposée selon les règles ordinaires du canton de son siège.
Pourquoi la qualification compte
- Pour la LBA : l’organe d’une société de domicile qui agit pour le compte de tiers est intermédiaire financier (art. 6 al. 1 let. d OBA), avec les obligations détaillées plus bas.
- Pour la banque : elle exige, comme pour toute personne morale, une déclaration désignant l’ayant droit économique (art. 4 al. 2 let. b LBA), mais examine la société de domicile avec une attention particulière. Le point de vue bancaire est développé par My Swiss Company dans son article sur la société de domicile en Suisse.
- Pour le fisc : une structure dont les décisions se prennent en réalité à l’étranger peut être revendiquée par l’administration fiscale du pays de ses dirigeants, au titre de sa direction effective. La substance de la société et la réalité de son conseil d’administration en Suisse ne sont pas des formalités.
Deux régimes LBA pour l’administrateur et le gérant
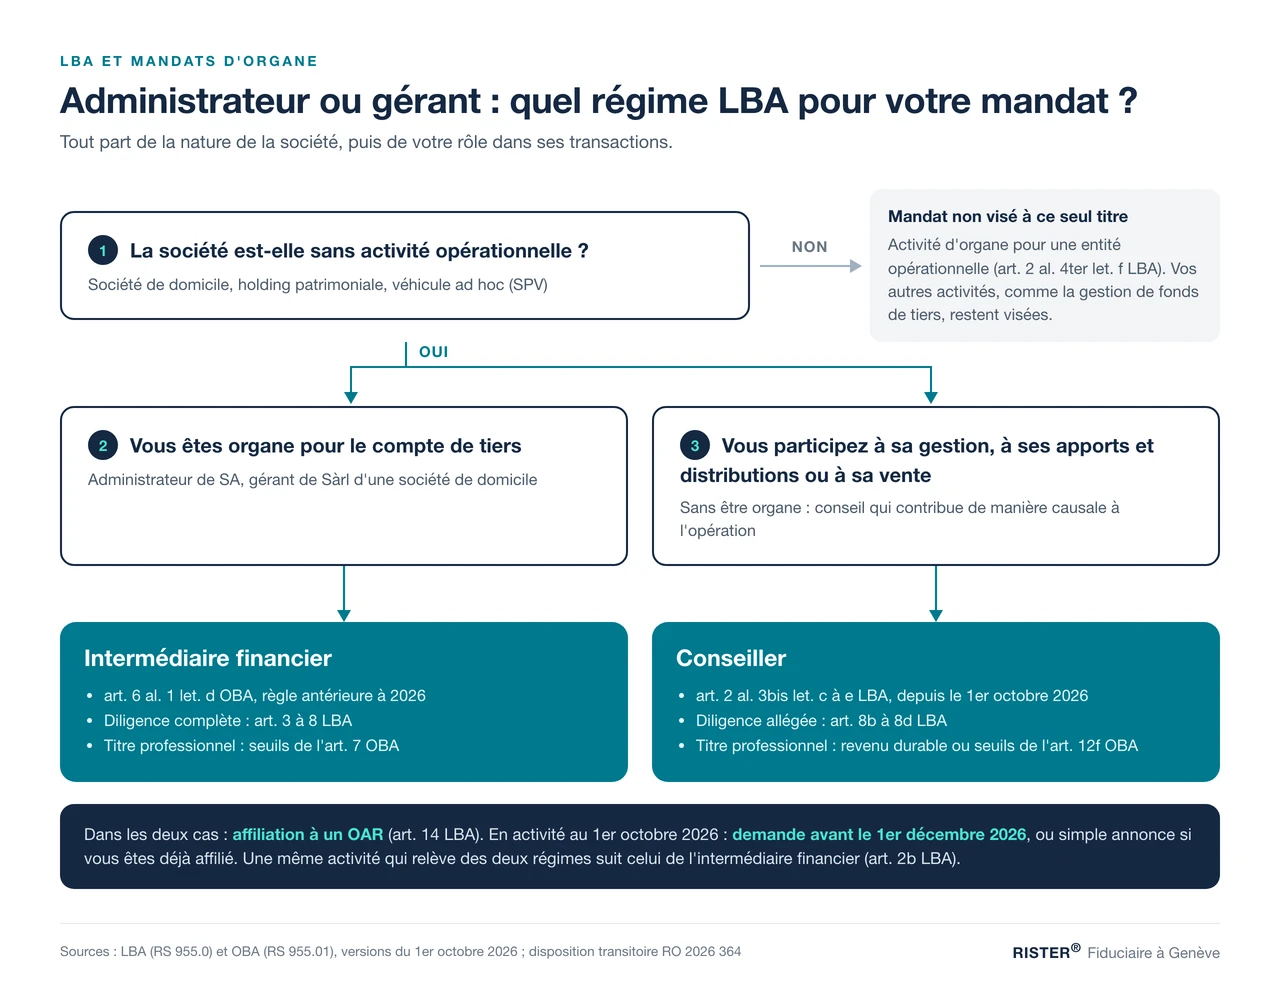
La LBA atteint l’administrateur ou le gérant d’une société de domicile par deux voies. L’une, ancienne, le traite en intermédiaire financier ; l’autre, ouverte le 1er octobre 2026, en fait un conseiller. Les deux exigent l’affiliation à un OAR, mais n’imposent pas les mêmes obligations.
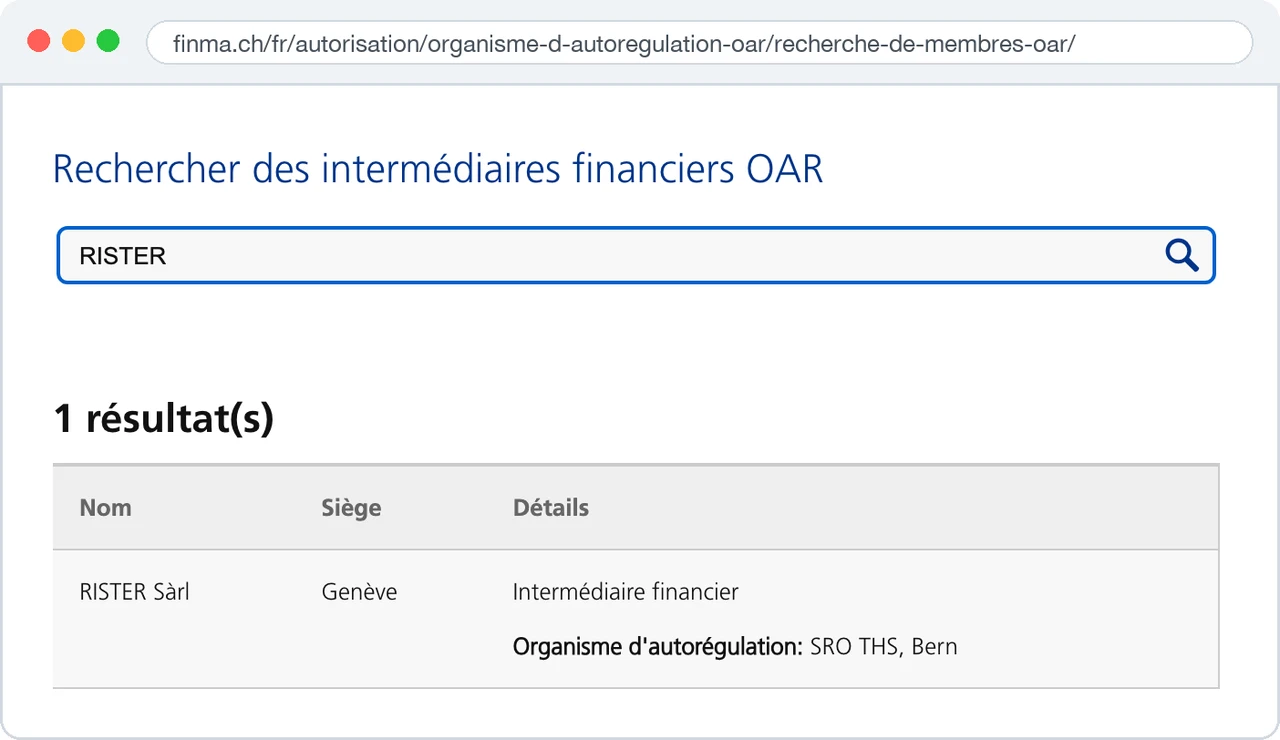
RISTER®, fiduciaire genevoise qui exerce des mandats d’administrateur et de gérant, figure dans la recherche des membres d’OAR de la FINMA comme intermédiaire financier affilié à l’OAR FIDUCIAIRE|SUISSE. C’est depuis cette position de praticien assujetti que les règles ci-dessous sont présentées.
L’organe de société de domicile, intermédiaire financier
L’ordonnance sur le blanchiment d’argent range parmi les activités d’intermédiaire financier, « pour autant qu’elles soient exercées pour le compte de tiers », « l’activité d’organe de sociétés de domicile » (art. 6 al. 1 let. d OBA). La règle est antérieure à la révision : un administrateur de SA ou un gérant de Sàrl qui exerçait de tels mandats à titre professionnel devait déjà être affilié à un OAR.
Le caractère professionnel se mesure selon l’art. 7 OBA : plus de 50 000 francs de produit brut par année civile, des relations d’affaires durables avec plus de 20 cocontractants, ou au moins 20 relations de ce type entretenues durant l’année civile, un pouvoir de disposition sur plus de 5 millions de francs appartenant à des tiers, ou plus de 2 millions de francs de transactions par an. Un seul critère suffit.
Le conseiller d’une entité non opérationnelle, depuis le 1er octobre 2026
La modification de la LBA du 26 septembre 2025 (RO 2026 322) crée la catégorie des conseillers. L’art. 2 al. 3bis LBA vise « les personnes morales et physiques qui, à titre professionnel, participent pour le compte de tiers à des transactions financières, y compris l’organisation de fonds », en relation avec cinq opérations. Trois touchent directement les mandats d’organe :
- « la gestion ou l’administration d’une entité juridique non opérationnelle » (let. c) ;
- « les apports et distributions d’une entité juridique non opérationnelle » (let. d) ;
- « la vente ou l’achat d’une entité juridique lorsque la vente ou l’achat intervient au travers d’une entité juridique non opérationnelle » (let. e).
La participation s’entend largement : elle comprend « tout conseil qui contribue de manière causale » à l’opération (art. 12d OBA). Siéger au conseil n’est donc pas nécessaire. Le consultant qui organise la distribution d’un dividende pour une structure non opérationnelle peut être conseiller sans jamais être inscrit au registre du commerce comme organe.
| Critère | Organe de société de domicile | Conseiller (entité non opérationnelle) |
|---|---|---|
| Base légale | art. 2 al. 3 LBA, art. 6 al. 1 let. d OBA | art. 2 al. 3bis let. b à e LBA |
| En vigueur | Avant la révision | Depuis le 1er octobre 2026 |
| Déclencheur | Être organe pour le compte de tiers | Participer à une transaction financière, organe ou non |
| Titre professionnel | art. 7 OBA | art. 12f OBA |
| Diligence | art. 3 à 8 LBA | art. 8b à 8d LBA |
| Communication au MROS | art. 9 al. 1 LBA | art. 9 al. 1ter LBA |
| Affiliation à un OAR | Obligatoire (art. 14 al. 1) | Obligatoire (art. 14 al. 1) |
Source : LBA (RS 955.0) et OBA (RS 955.01), versions en vigueur depuis le 1er octobre 2026, Fedlex.
Quand les deux régimes se superposent
Si une même activité relève à la fois de l’intermédiation financière et du conseil, ce sont les règles des intermédiaires financiers qui s’appliquent (art. 2b al. 1 LBA). C’est typiquement le cas de l’administrateur d’une société de domicile : son mandat d’organe, exercé pour le compte de tiers, est à la fois une intermédiation financière (art. 6 al. 1 let. d OBA) et une participation à l’administration d’une entité non opérationnelle. Il reste donc soumis aux art. 3 à 8. C’est la nature de l’activité exercée qui décide, et non un élément isolé comme la signature bancaire. Celui qui exerce des activités distinctes des deux types suit les règles de chacune, à moins de déclarer soumettre l’ensemble aux règles des intermédiaires financiers (art. 2b al. 2 LBA). Et l’OAR qui le surveille comme intermédiaire financier le surveille pour toutes ses activités (art. 12a al. 2 LBA).
Société de domicile ou entité non opérationnelle : deux notions LBA
Les deux notions se recouvrent sans se confondre. La société de domicile est définie par l’OBA, comme on vient de le voir ; l’entité juridique non opérationnelle, qui déclenche le régime des conseillers, est définie par la loi elle-même, à l’art. 2a al. 6 LBA.
L’entité juridique non opérationnelle selon l’art. 2a al. 6 LBA
Sont visés « les personnes morales, les sociétés, les établissements, les fondations, les trusts, les entreprises fiduciaires ou les autres relations similaires qui n’ont pas été fondées ou gérées dans le but d’exploiter ou de soutenir les activités opérationnelles d’une entreprise ou d’un groupe, en particulier les sociétés de domicile » (art. 2a al. 6 LBA).
Cette notion englobe les sociétés de domicile, mais son périmètre ne se confond pas nécessairement avec celui de l’art. 6 OBA : la loi retient la finalité pour laquelle la structure a été fondée ou est gérée, l’OBA l’absence d’activité commerciale, assortie d’exclusions expresses. La qualification se fait donc sur l’activité réelle de la structure, et les OAR en précisent la pratique : l’ARIF cite les sociétés de domicile, les holdings pures et les véhicules ad hoc (SPV). L’écart tient surtout aux holdings : celle qui détient la majorité de filiales actives n’est pas une société de domicile et, si elle soutient les activités de son groupe, n’est pas non plus une entité non opérationnelle ; celle qui se borne à détenir des actifs passifs relève en principe des deux notions.
| Structure | Société de domicile (art. 6 OBA) | Entité non opérationnelle (art. 2a al. 6 LBA) |
|---|---|---|
| SA commerciale avec salariés et clients | Non | Non |
| Holding détenant la majorité de filiales actives | Non (al. 3 let. b) | En principe non, si elle soutient les activités du groupe |
| Holding ne détenant qu’un portefeuille de titres | Oui | Oui |
| Fondation d’utilité publique opérationnelle | Non (al. 3 let. a) | Non ; activité d’organe exclue si le siège est en Suisse (art. 2 al. 4ter let. f LBA) |
Sources : OBA (RS 955.01) art. 6 ; LBA (RS 955.0) art. 2 al. 4ter et art. 2a al. 6 ; ARIF, FAQ AML Advisors. Qualification à établir au cas par cas, selon l’activité réelle.
Conseil RISTER
Consignez la qualification de chaque structure lorsque vous acceptez le mandat, puis à chaque changement d’activité : effectifs, chiffre d’affaires, nature des actifs, appartenance à un groupe. Une holding qui vend ses filiales et conserve le prix en liquidités ne change pas automatiquement de catégorie, mais sa qualification doit être réexaminée au regard de son activité et de la finalité des actifs qu’elle détient : le régime LBA de ses organes peut en dépendre.
Les mandats d’organe que la LBA ne vise pas
La loi écarte expressément « les activités d’organe pour des entités juridiques opérationnelles ou pour des fondations d’utilité publique ou des associations opérationnelles ayant leur siège en Suisse » (art. 2 al. 4ter let. f LBA). L’administrateur résident d’une PME genevoise active n’est donc pas conseiller du seul fait de son mandat.
Trois autres limites restreignent le champ du conseil :
- Les prestations au sein d’un groupe ne font pas de leur auteur un conseiller (art. 2 al. 3 let. a OBA).
- Les opérations familiales : celles qui relèvent du droit de la famille, du droit matrimonial, des successions ou d’une donation, ou qui opposent des personnes liées au sens de l’art. 2 al. 2 let. a LEFin (art. 2 al. 4ter let. a LBA).
- L’activité occasionnelle : le conseil n’est professionnel que s’il constitue une activité économique indépendante orientée vers un revenu durable. Il l’est dans tous les cas au-delà de l’un des seuils de l’art. 12f al. 1 OBA (plus de 50 000 francs de produit brut, plus de 20 clients ou plus de 20 opérations par année civile, plus de 5 millions de valeurs de tiers, plus de 2 millions de transactions), qu’il soit exercé à titre principal ou accessoire (art. 12f al. 2 OBA).
Important
L’exclusion de l’art. 2 al. 4ter let. f concerne le régime des conseillers. Un administrateur de société opérationnelle qui gère par ailleurs des fonds ou des titres pour le compte de tiers reste intermédiaire financier pour cette activité.
Les obligations LBA selon le régime
L’organe de société de domicile applique le régime complet de l’intermédiaire financier ; le conseiller, un régime allégé centré sur la prestation. Dans les deux cas, la LBA s’ajoute au droit des sociétés sans en alléger les exigences.
Organe de société de domicile : le régime de l’intermédiaire financier
- Identifier le cocontractant et les personnes qui agissent pour lui (art. 3), puis l’ayant droit économique, avec une déclaration écrite, ou dont la preuve peut être établie par un texte, lorsque le cocontractant est une société de domicile ou une personne morale opérationnelle (art. 4 al. 2 let. b) ; renouveler ces vérifications en cas de doute (art. 5).
- Comprendre l’objet et le but de la relation, et clarifier toute transaction inhabituelle, tout indice d’origine criminelle et tout risque accru. Une relation avec une personne politiquement exposée à l’étranger est toujours à risque accru (art. 6).
- Documenter et conserver dix ans (art. 7), s’organiser et former le personnel (art. 8).
- Communiquer au MROS en cas de soupçons fondés (art. 9 al. 1), bloquer les avoirs confiés dans les cas prévus (art. 10), sans en informer le client (art. 10a al. 1).
Conseiller : le régime de l’art. 8b
Le conseiller vérifie l’identité du client, identifie l’ayant droit économique et documente (art. 8b al. 1). Il identifie l’objet et le but de la prestation (al. 2) et n’en clarifie l’arrière-plan que si le risque l’exige (al. 3), selon les critères fixés par son OAR (art. 8c). Il prend les mesures organisationnelles de l’art. 8d, communique ses soupçons au MROS (art. 9 al. 1ter), n’en dit rien au client (art. 10a al. 5) et répond aux demandes du bureau de communication (art. 11a). La loi l’autorise à mettre fin au mandat à tout moment après une communication (art. 9b al. 2bis).
Le droit des sociétés reste entier
Les attributions intransmissibles et les devoirs de diligence et de fidélité restent ceux du code des obligations : art. 716a et 717 CO pour le conseil d’administration, art. 810 et 812 CO pour les gérants. La société doit toujours pouvoir être représentée par une personne domiciliée en Suisse (art. 718 al. 4 CO pour la SA, art. 814 al. 3 CO pour la Sàrl). Ces responsabilités sont développées dans nos articles sur le rôle de l’administrateur d’une société suisse et sur les fonctions du gérant d’une Sàrl.
Affiliation à un OAR, délais et sanctions
Tout intermédiaire financier au sens de l’art. 2 al. 3 LBA et tout conseiller doivent s’affilier à un OAR (art. 14 al. 1 LBA). Pour ceux qui exerçaient déjà une activité de conseiller le 1er octobre 2026, la demande ou l’annonce doit être déposée avant le 1er décembre 2026.
| Votre situation | Démarche | Délai |
|---|---|---|
| Déjà affilié comme intermédiaire financier, exerçant aussi une activité de conseiller | Annoncer l’activité de conseiller à son OAR | Avant le 1er décembre 2026 |
| Conseiller actif au 1er octobre 2026, non affilié | Demander l’affiliation ; jusqu’à la décision, relations d’affaires existantes uniquement | Avant le 1er décembre 2026 |
| Nouveau conseiller ou seuil franchi en cours d’année | Obligations immédiates, demande d’affiliation | Deux mois (art. 12g OBA) |
| Démission ou exclusion d’un OAR | Demande auprès d’un autre OAR | Deux mois (art. 12h OBA) |
Source : OBA (RS 955.01), art. 12g, 12h et disposition transitoire de la modification du 26 septembre 2025 (RO 2026 364).
L’OAR examine l’organisation interne, la réputation du requérant et de ses dirigeants, et celle des détenteurs de participations qualifiées (art. 14 al. 2 LBA). Une fois affilié, l’intervenant figure au registre public des intermédiaires financiers et des conseillers que tient la FINMA (art. 18b LBA), consultable par ses clients et par leurs banques.
Exercer intentionnellement une activité qui nécessite une affiliation à un OAR sans être affilié expose à une peine privative de liberté de trois ans au plus ou à une peine pécuniaire ; la négligence, à une amende de 250 000 francs au plus (art. 44 LFINMA). Ne pas communiquer un soupçon fondé est puni, en cas d’intention, d’une amende de 500 000 francs au plus (art. 37 LBA).
Ce que la LBA change pour la société et son actionnaire
Pour l’actionnaire d’une société de domicile, la LBA se traduit par un dossier d’acceptation plus fourni et des mises à jour régulières. Un administrateur qui ne demande rien n’offre pas de la souplesse : il prépare une démission au premier contrôle de son OAR.
- À l’acceptation du mandat : pièces d’identité, déclaration de l’ayant droit économique, explication du but de la structure et, en régime d’intermédiaire financier ou en cas de risque élevé, de l’origine des fonds.
- Pendant le mandat : actualisation périodique des documents selon le risque (art. 7 al. 1bis LBA) et justification des opérations inhabituelles.
- Avec le registre de transparence : la société annonce ses ayants droit économiques au registre créé par la loi sur la transparence des personnes morales, que les intermédiaires financiers et les conseillers peuvent consulter en ligne (art. 27 LTPM). À partir du 1er avril 2027 (art. 54 LTPM), l’administrateur qui agit comme intermédiaire financier devra signaler au registre, dans les 30 jours, toute divergence de nature à mettre en doute les informations sur l’ayant droit économique qui persiste après vous avoir laissé un délai raisonnable pour la corriger (art. 30 LTPM).
Notre service d’administrateur et gérant résident en Suisse commence par cette analyse : qualification de la société, régime LBA applicable, pièces à réunir.
Check-list LBA administrateur et gérant avant le 1er décembre 2026
- Recenser vos mandats d’organe et vos missions de conseil sur des structures : société, canton, activité réelle, nature des actifs.
- Qualifier chaque structure : opérationnelle, société de domicile, entité non opérationnelle, holding de groupe.
- Rattacher chaque mandat à un régime : intermédiaire financier, conseiller ou activité d’organe exclue (art. 2 al. 4ter let. f), sous réserve de vos autres activités.
- Mesurer les seuils de l’art. 7 ou de l’art. 12f OBA sur l’année civile.
- Vérifier votre statut auprès d’un OAR : déjà affilié (annonce de l’activité de conseiller) ou non (demande d’affiliation).
- Mettre les dossiers à niveau : identité, déclaration de l’ayant droit économique, objet et but, profil de risque, pour chaque mandat en cours.
- Déposer l’annonce ou la demande avant le 1er décembre 2026 et conserver la preuve du dépôt.
Administrateur ou gérant résident à Genève
Un mandat d’organe confié à une fiduciaire affiliée à un OAR
Vous cherchez un administrateur ou un gérant résident ? RISTER, intermédiaire financier affilié à l’OAR FIDUCIAIRE|SUISSE, vous le propose avec la qualification LBA de votre société dès l’acceptation du mandat, et le même interlocuteur pour la comptabilité, la TVA et la fiscalité.
Parler à un expert
RISTER – Fiduciaire à Genève, réponse sous 24 heures ouvrées.
Cas types : trois situations, trois régimes LBA
Trois situations courantes en Suisse romande montrent que la même fonction d’administrateur peut relever de trois régimes.
Genève : l’administrateur résident d’une société de négoce
Une SA genevoise de négoce emploie douze personnes et facture des clients européens. Son administrateur résident, mandaté par l’actionnaire étranger, n’a pas d’autre rôle. La société est opérationnelle : le mandat est exclu par l’art. 2 al. 4ter let. f LBA. Le code des obligations s’applique pleinement, la LBA non, au titre de ce mandat.
Genève : la holding familiale qui ne détient que des titres
Une holding genevoise détient pour une famille établie à l’étranger un portefeuille de titres et des liquidités, sans filiale active. C’est une société de domicile au sens de l’art. 6 al. 2 OBA, et son administrateur, mandaté par la famille, exerce une activité d’organe pour le compte de tiers. S’il cumule 25 mandats de ce type, il dépasse le seuil des 20 relations de l’art. 7 OBA : il est intermédiaire financier et devait déjà être affilié à un OAR avant le 1er octobre 2026.
Lausanne : le consultant qui organise la sortie d’un SPV
Un consultant lausannois, qui ne siège dans aucun conseil, organise pour un client la distribution du dividende d’un SPV, véhicule sans activité opérationnelle qui détient un immeuble, puis la vente de ses actions. La distribution relève de l’art. 2 al. 3bis let. d LBA, et la vente des actions d’une société immobilière de la let. a, qui couvre les actes ayant les mêmes effets économiques qu’une vente d’immeuble (art. 12e al. 2 let. a OBA). Sauf si le prix est inférieur à 5 millions de francs et transite exclusivement par des banques (art. 2 al. 4ter let. b LBA), une seule vente de plus de 2 millions de francs rend son conseil professionnel (art. 12f al. 1 let. d OBA) : actif au 1er octobre 2026, il doit demander son affiliation à un OAR avant le 1er décembre 2026.
FAQ : LBA, administrateurs et gérants de sociétés de domicile
Qu’est-ce qu’une société de domicile en Suisse ?
C’est une société, une fondation, un trust ou une structure semblable qui n’exerce pas d’activité de commerce, de fabrication ou d’autre activité exploitée en la forme commerciale (art. 6 al. 2 OBA) : elle détient et gère des actifs, comme le patrimoine d’une famille. Les holdings majoritaires de sociétés opérationnelles et les structures à but idéal sont exclues (art. 6 al. 3 OBA). La notion est licite : une société de domicile n’est pas nécessairement une société écran et, depuis le 1er janvier 2020, ce n’est plus un statut fiscal.
L’administrateur d’une société de domicile doit-il être affilié à un OAR ?
Oui, s’il agit à titre professionnel et pour le compte de tiers. L’activité d’organe de sociétés de domicile est une intermédiation financière (art. 6 al. 1 let. d OBA), soumise à l’affiliation à un organisme d’autorégulation (art. 14 al. 1 LBA). Le titre professionnel est atteint dès l’un des seuils de l’art. 7 OBA, par exemple plus de 50 000 francs de produit brut ou au moins 20 relations d’affaires durables par année civile.
Un administrateur de société opérationnelle est-il soumis à la LBA ?
Pas au titre de son mandat d’organe. L’art. 2 al. 4ter let. f LBA exclut les activités d’organe pour des entités juridiques opérationnelles, des fondations d’utilité publique et des associations opérationnelles ayant leur siège en Suisse. Il reste soumis à la LBA pour toute autre activité qui en relève, comme la gestion de fonds de tiers.
Le gérant d’une Sàrl est-il concerné comme l’administrateur d’une SA ?
Oui. La LBA vise l’activité d’organe et la gestion ou l’administration d’une entité, quelle que soit sa forme : le gérant d’une Sàrl de domicile est organe au même titre que l’administrateur d’une SA. Les seuils, les obligations et l’échéance du 1er décembre 2026 sont identiques.
Quelle différence entre société de domicile et entité juridique non opérationnelle ?
La société de domicile est définie par l’art. 6 al. 2 OBA : une structure sans activité de commerce, de fabrication ou autre activité exploitée en la forme commerciale, les holdings majoritaires de sociétés opérationnelles étant exclues. L’entité juridique non opérationnelle est définie par l’art. 2a al. 6 LBA : une structure qui n’a pas été fondée ou gérée pour exploiter ou soutenir les activités opérationnelles d’une entreprise ou d’un groupe, en particulier une société de domicile. Les deux notions se recouvrent largement sans se confondre, et la qualification dépend de l’activité réelle de la structure.
Une holding est-elle une société de domicile au sens de la LBA ?
Pas nécessairement. Une holding qui détient à titre majoritaire des participations dans des sociétés opérationnelles, sans gérer le patrimoine de tiers, n’est pas une société de domicile (art. 6 al. 3 let. b OBA). Une holding qui ne détient que des titres ou des liquidités en est en principe une. Son administrateur relève alors du régime de l’intermédiaire financier s’il exerce ce mandat pour le compte de tiers et à titre professionnel, c’est-à-dire au-delà de l’un des seuils de l’art. 7 OBA.
Quelles sont les nouvelles mesures de la LBA en 2026 ?
Depuis le 1er octobre 2026, la LBA s’applique à une troisième catégorie, les conseillers : participation professionnelle, pour le compte de tiers, à des transactions financières liées à la vente ou à l’achat d’un immeuble, à la création, à la gestion ou à l’administration d’entités non opérationnelles, à leurs apports et distributions ou à la vente d’une entité au travers d’une telle structure, ainsi que la domiciliation de plus de six mois. Les conseillers actifs au 1er octobre 2026 doivent demander leur affiliation à un OAR avant le 1er décembre 2026 ; s’ils y sont déjà affiliés comme intermédiaires financiers, ils lui annoncent cette activité dans le même délai.
Quelles sanctions en cas de mandat exercé sans affiliation ?
Exercer intentionnellement une activité qui nécessite une affiliation à un OAR sans être affilié est puni d’une peine privative de liberté de trois ans au plus ou d’une peine pécuniaire, et d’une amende de 250 000 francs au plus en cas de négligence (art. 44 LFINMA). Le défaut intentionnel de communication au MROS est puni d’une amende de 500 000 francs au plus (art. 37 LBA).
Sources
- Loi sur le blanchiment d’argent (LBA, RS 955.0), version en vigueur depuis le 1er octobre 2026 : art. 2, 2a, 2b, 3 à 10a, 11a, 12a, 14, 18b, 37
- Modification de la LBA du 26 septembre 2025 (RO 2026 322)
- Ordonnance sur le blanchiment d’argent (OBA, RS 955.01) : art. 2, 6, 7, 12d à 12h et disposition transitoire
- Ordonnance du 12 juin 2026 sur la transparence des personnes morales, annexe ch. 6 : modification de l’OBA et disposition transitoire (RO 2026 364)
- Loi sur la transparence des personnes morales (LTPM, RS 955.3) : art. 27, 30 et 54
- Loi sur la surveillance des marchés financiers (LFINMA, RS 956.1) : art. 44
- Loi sur l’harmonisation des impôts directs (LHID, RS 642.14) : art. 28 al. 2 à 4 abrogés au 1er janvier 2020, art. 78g
- Code des obligations (CO, RS 220) : art. 716a, 717, 718, 810, 812, 814
- FINMA : lutte contre le blanchiment d’argent
- FINMA : recherche des membres d’OAR (consultée le 8 octobre 2026)
- Association suisse des banquiers : commentaire de la CDB 20 (2020), art. 39 sociétés de domicile
- ARIF : FAQ AML Advisors (en anglais)
Conclusion
La question n’est plus seulement de savoir si l’on est organe d’une société de domicile, mais si la structure est opérationnelle et quel rôle on joue dans ses transactions. La réponse fixe le régime, intermédiaire financier ou conseiller, et l’échéance du 1er décembre 2026 laisse peu de temps pour qualifier chaque mandat.
RISTER, fiduciaire genevoise affiliée à l’OAR FIDUCIAIRE|SUISSE, exerce des mandats d’administrateur et de gérant sous la direction d’Andrés Taracido, expert qui compte plus de 25 ans d’expérience auprès des entreprises suisses. Pour faire le point sur le régime LBA de vos structures, contactez nos experts.