Wer berufsmässig für Dritte im Verwaltungsrat oder in der Geschäftsführung einer Sitzgesellschaft sitzt, untersteht dem GwG bereits: Diese Organtätigkeit ist eine Finanzintermediation (Art. 6 Abs. 1 Bst. d GwV), die den Anschluss an eine Selbstregulierungsorganisation (SRO) voraussetzt. Seit dem 1. Oktober 2026 gilt zudem als Berater, wer auf dieselbe Weise bei finanziellen Transaktionen im Zusammenhang mit der Führung einer nicht operativen Rechtseinheit mitwirkt (Art. 2 Abs. 3bis Bst. c GwG). Ein Organmandat in einer operativen Gesellschaft fällt als solches nicht unter dieses Regime.
Dieser Leitfaden erklärt zuerst, was eine Sitzgesellschaft ist, ordnet dann jedes Mandat seinem Regime mit Pflichten und Fristen zu und schliesst mit einer GwG-Checkliste für Verwaltungsrat und Geschäftsführung.
Inhalt
- Was ist eine Sitzgesellschaft?
- Zwei GwG-Regime für Verwaltungsrat und Geschäftsführung
- Sitzgesellschaft oder nicht operative Rechtseinheit: zwei Begriffe des GwG
- Organmandate, die das GwG nicht erfasst
- Die GwG-Pflichten nach Regime
- SRO-Anschluss, Fristen und Sanktionen
- Was das GwG für die Gesellschaft und ihren Aktionär ändert
- GwG-Checkliste für Verwaltungsrat und Geschäftsführung bis zum 1. Dezember 2026
- Fallbeispiele: drei Situationen, drei GwG-Regime
Was ist eine Sitzgesellschaft?
Eine Sitzgesellschaft, umgangssprachlich auch Domizilgesellschaft genannt, ist eine Gesellschaft, eine Stiftung, ein Trust oder eine ähnliche Verbindung, die kein Handels-, Fabrikations- oder anderes nach kaufmännischer Art geführtes Gewerbe betreibt (Art. 6 Abs. 2 GwV). Sie hält und verwaltet Vermögenswerte, Wertschriften, liquide Mittel oder Beteiligungen, statt zu produzieren oder zu verkaufen. Sie hat weder Kundschaft noch Betriebspersonal, und ihre Präsenz in der Schweiz beschränkt sich oft auf die Sitzadresse.
Abwertend ist der Begriff nicht. Eine Holding, die das Vermögen einer Familie bündelt, eine Struktur mit einem Wertschriftenportfolio oder ein Vehikel, über das einige Aktionäre Dividenden beziehen, sind völlig legale Sitzgesellschaften. Anders ist nur der Blick, den Banken, Steuerbehörden und das GwG auf sie werfen.
Woran man sie erkennt
Massgebend ist die Tätigkeit, nicht die Adresse. Die GwV nimmt ausdrücklich zwei Kategorien aus: Strukturen mit ideellem Zweck (politisch, religiös, wissenschaftlich, künstlerisch, gemeinnützig, gesellig) und Holdinggesellschaften, die operativ tätige Gesellschaften mehrheitlich halten, ohne dass ihr Hauptzweck in der Verwaltung von Vermögen Dritter besteht (Art. 6 Abs. 3 GwV).
Die Banken, die jede Kundin und jeden Kunden einordnen müssen, stützen sich auf Indizien wie das Fehlen eigener Geschäftsräume und eigenen Personals (Art. 39 der Vereinbarung über die Standesregeln zur Sorgfaltspflicht der Banken, VSB 20). Mehr als Indizien sind das nicht. Nach dem Kommentar der Schweizerischen Bankiervereinigung zur VSB 20 (französische Fassung) muss die Vertragspartei, wenn sie trotz c/o-Adresse über eigene Räume verfügt, nicht zwingend als Sitzgesellschaft qualifiziert werden; im Zweifel behandelt die Bank sie aber als solche.
| Situation | Sitzgesellschaft? | Begründung |
|---|---|---|
| Aktives KMU mit Sitz bei einem Domizilgeber | Nein | Es betreibt ein kaufmännisches Gewerbe; die c/o-Adresse ist nur ein Indiz |
| Holding, die aktive Tochtergesellschaften mehrheitlich hält | Nein | Ausgenommen nach Art. 6 Abs. 3 Bst. b GwV |
| Holding, die Wertschriften und Liegenschaften einer Familie bündelt | Ja | Ihre Rolle beschränkt sich auf die Verwaltung von Vermögenswerten (Kommentar zur VSB 20) |
| Reine Weiterverrechnungsgesellschaft | Ja | Keine operative Tätigkeit (Kommentar zur VSB 20) |
Quellen: GwV (SR 955.01) Art. 6; Schweizerische Bankiervereinigung, Kommentar zur VSB 20 (2020), Art. 39.
Domizilierte Gesellschaft ist nicht gleich Sitzgesellschaft
Die beiden Ausdrücke klingen ähnlich und meinen Verschiedenes. Eine domizilierte Gesellschaft nutzt die Adresse eines Anbieters als Sitz: Das ist eine Dienstleistung und sagt, wo sie eingetragen ist. Eine Sitzgesellschaft ist eine rechtliche Kategorie und beschreibt, was sie tut.
Ein aktives Genfer KMU kann bei einer Treuhandgesellschaft domiziliert sein, ohne Sitzgesellschaft zu sein, und eine Vermögensholding, die ein Büro mietet, bleibt Sitzgesellschaft, wenn sie kein kaufmännisches Gewerbe betreibt. Die Pflichten des Anbieters, der die Adresse stellt, behandelt unser Beitrag zur GwG-Revision 2026 und zur Domizilierung.
Weder gleichbedeutend mit Tarnfirma noch Steuerstatus
Eine Sitzgesellschaft ist nicht zwangsläufig eine Tarnfirma. Dieser Ausdruck bezeichnet eine Verwendung, nämlich eine Struktur, die ihren wahren Eigentümer verschleiert. Auch eine rechtmässige Struktur kann zu diesem Zweck missbraucht werden, und genau das soll die Feststellung der wirtschaftlich berechtigten Person verhindern. Ein Steuerregime ist sie auch nicht mehr: Die besonderen kantonalen Steuerstatus, darunter jener der Sitzgesellschaft, wurden mit dem Bundesgesetz über die Steuerreform und die AHV-Finanzierung (STAF) auf den 1. Januar 2020 abgeschafft (Aufhebung von Art. 28 Abs. 2 bis 4 StHG). Heute wird eine Sitzgesellschaft nach den ordentlichen Regeln ihres Sitzkantons besteuert.
Warum die Einordnung zählt
- Für das GwG: Das Organ einer Sitzgesellschaft, das auf fremde Rechnung handelt, ist Finanzintermediär (Art. 6 Abs. 1 Bst. d GwV), mit den weiter unten beschriebenen Pflichten.
- Für die Bank: Sie verlangt wie bei jeder juristischen Person eine Erklärung zur wirtschaftlich berechtigten Person (Art. 4 Abs. 2 Bst. b GwG), prüft die Sitzgesellschaft aber mit besonderer Aufmerksamkeit.
- Für die Steuerbehörden: Eine Struktur, deren Entscheide tatsächlich im Ausland fallen, kann von der Steuerverwaltung des Landes ihrer Verantwortlichen beansprucht werden, weil sich dort ihre tatsächliche Verwaltung befindet. Die Substanz der Gesellschaft und ein Verwaltungsrat, der in der Schweiz wirklich tagt und entscheidet, sind keine Formalitäten.
Zwei GwG-Regime für Verwaltungsrat und Geschäftsführung
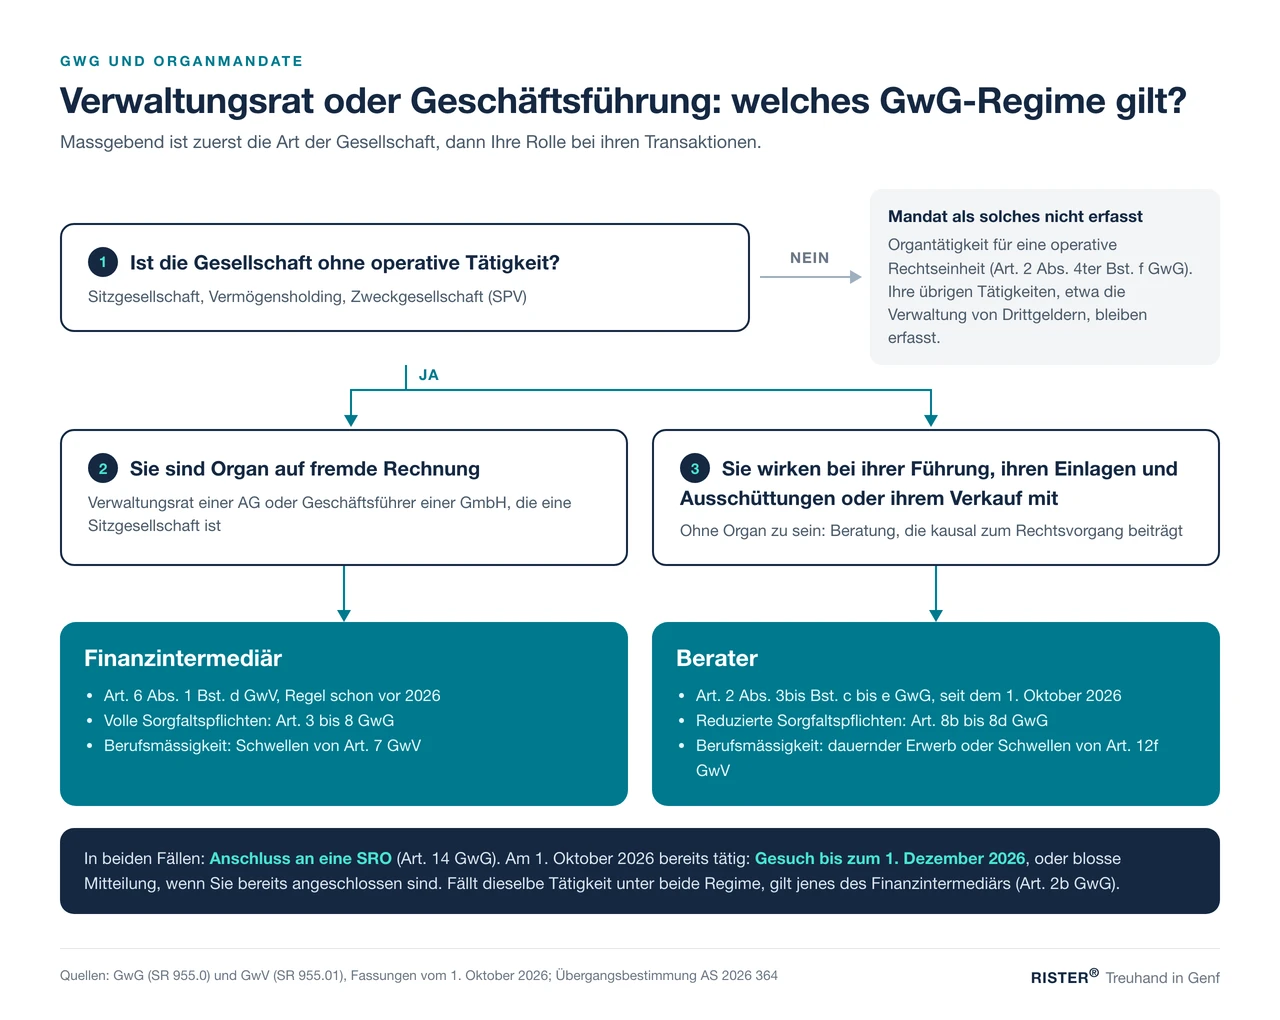
Das GwG erfasst Verwaltungsrat und Geschäftsführung einer Sitzgesellschaft auf zwei Wegen. Der eine, ältere behandelt sie als Finanzintermediäre; der andere, seit dem 1. Oktober 2026 offen, macht sie zu Beratern. Beide verlangen den Anschluss an eine SRO, aber nicht dieselben Pflichten.
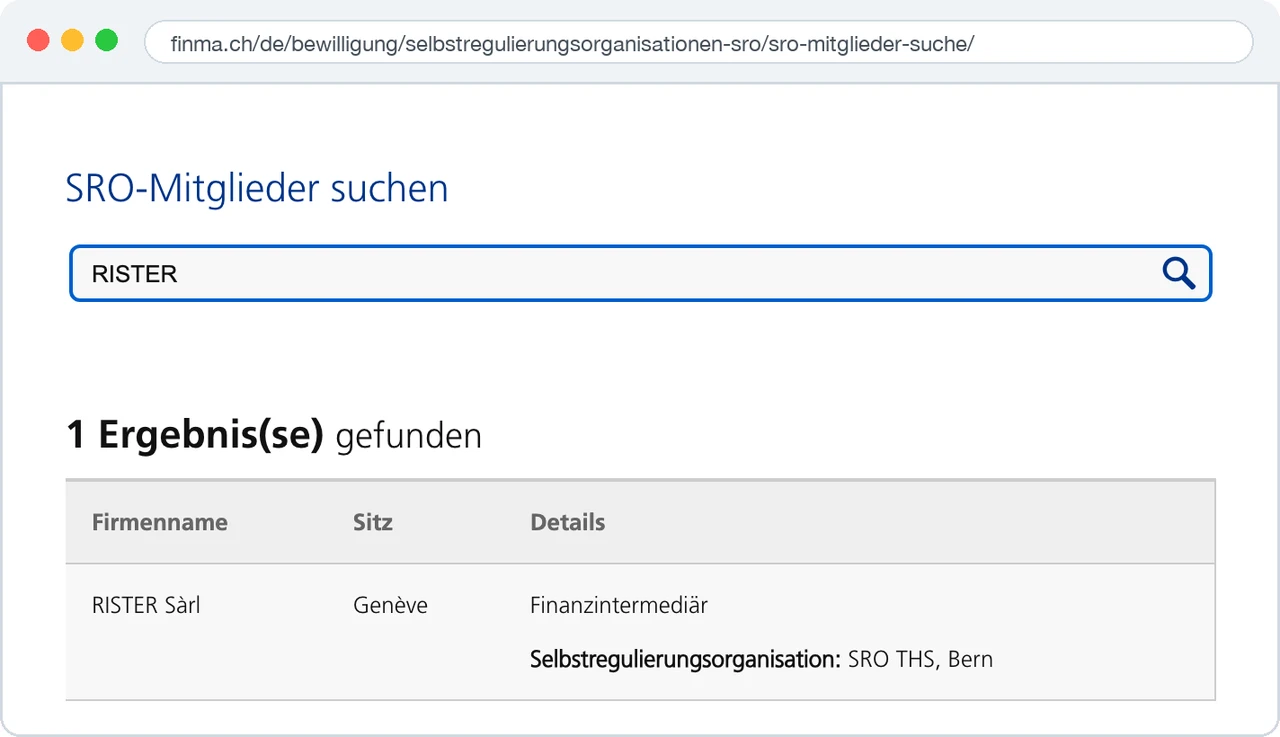
RISTER®, Genfer Treuhandgesellschaft mit Verwaltungsrats- und Geschäftsführungsmandaten, ist in der SRO-Mitgliedersuche der FINMA als Finanzintermediär aufgeführt, angeschlossen an die SRO TREUHAND|SUISSE. Die folgenden Regeln stellen wir aus der Sicht eines Praktikers dar, der selbst dem GwG untersteht.
Das Organ einer Sitzgesellschaft als Finanzintermediär
Die Geldwäschereiverordnung zählt zu den Tätigkeiten eines Finanzintermediärs, «sofern sie auf fremde Rechnung ausgeübt werden», auch «die Tätigkeit als Organ von Sitzgesellschaften» (Art. 6 Abs. 1 Bst. d GwV). Die Regel ist älter als die Revision: Wer als Verwaltungsrat einer AG oder als Geschäftsführer einer GmbH solche Mandate berufsmässig ausübte, musste schon bisher einer SRO angeschlossen sein.
Die Berufsmässigkeit bemisst sich nach Art. 7 GwV: mehr als 50 000 Franken Bruttoerlös pro Kalenderjahr, dauernde Geschäftsbeziehungen mit mehr als 20 Vertragsparteien oder mindestens 20 solche Beziehungen, die im Kalenderjahr unterhalten werden, Verfügungsmacht über fremde Vermögenswerte von mehr als 5 Millionen Franken oder Transaktionen von mehr als 2 Millionen Franken pro Jahr. Ein einziges Kriterium genügt.
Der Berater einer nicht operativen Rechtseinheit, seit dem 1. Oktober 2026
Die Änderung des GwG vom 26. September 2025 (AS 2026 322) schafft die Kategorie der Beraterinnen und Berater. Art. 2 Abs. 3bis GwG erfasst «natürliche und juristische Personen, die für Dritte berufsmässig bei finanziellen Transaktionen einschliesslich der Mittelbeschaffung im Zusammenhang mit folgenden konkreten Rechtsvorgängen mitwirken», und zählt fünf solche Vorgänge auf. Drei davon betreffen Organmandate unmittelbar:
- «Führung und Verwaltung von nicht operativen Rechtseinheiten» (Bst. c);
- «Einlagen und Ausschüttungen von nicht operativen Rechtseinheiten» (Bst. d);
- «Kauf und Verkauf von Rechtseinheiten, sofern der Kauf oder Verkauf durch eine nicht operative Rechtseinheit erfolgt» (Bst. e).
Die Mitwirkung ist weit gefasst: Sie umfasst «die Beratung, die kausal zu einem Rechtsvorgang im Zusammenhang mit einer finanziellen Transaktion nach Artikel 2 Absatz 3bis Buchstaben a–e GwG beiträgt» (Art. 12d GwV). Ein Sitz im Verwaltungsrat ist also nicht nötig. Ein Unternehmensberater, der für eine nicht operative Struktur die Ausschüttung einer Dividende organisiert, kann Berater im Sinne des GwG sein, ohne je als Organ im Handelsregister eingetragen zu sein.
| Kriterium | Organ einer Sitzgesellschaft | Berater (nicht operative Rechtseinheit) |
|---|---|---|
| Rechtsgrundlage | Art. 2 Abs. 3 GwG, Art. 6 Abs. 1 Bst. d GwV | Art. 2 Abs. 3bis Bst. b bis e GwG |
| In Kraft | Vor der Revision | Seit 1. Oktober 2026 |
| Auslöser | Organ auf fremde Rechnung | Mitwirkung an einer finanziellen Transaktion, als Organ oder nicht |
| Berufsmässigkeit | Art. 7 GwV | Art. 12f GwV |
| Sorgfaltspflichten | Art. 3 bis 8 GwG | Art. 8b bis 8d GwG |
| Meldung an die MROS | Art. 9 Abs. 1 GwG | Art. 9 Abs. 1ter GwG |
| Anschluss an eine SRO | Obligatorisch (Art. 14 Abs. 1) | Obligatorisch (Art. 14 Abs. 1) |
Quelle: GwG (SR 955.0) und GwV (SR 955.01), Fassungen in Kraft seit 1. Oktober 2026, Fedlex.
Wenn sich die beiden Regime überlagern
Gilt dieselbe Tätigkeit sowohl als Finanzintermediation als auch als Beratung, sind die Bestimmungen für Finanzintermediäre anwendbar (Art. 2b Abs. 1 GwG). Typischerweise trifft das auf den Verwaltungsrat einer Sitzgesellschaft zu: Sein Organmandat, auf fremde Rechnung ausgeübt, ist zugleich Finanzintermediation (Art. 6 Abs. 1 Bst. d GwV) und Mitwirkung an der Verwaltung einer nicht operativen Rechtseinheit. Für ihn gelten deshalb weiterhin die Art. 3 bis 8. Entscheidend ist die Art der ausgeübten Tätigkeit, nicht ein einzelnes Element wie die Zeichnungsberechtigung für das Bankkonto.
Wer verschiedene Tätigkeiten beider Arten ausübt, folgt den Regeln der jeweiligen Tätigkeit, es sei denn, er erklärt, alle den Bestimmungen für Finanzintermediäre zu unterstellen (Art. 2b Abs. 2 GwG). Und die SRO, die ihn als Finanzintermediär beaufsichtigt, beaufsichtigt ihn für sämtliche Tätigkeiten (Art. 12a Abs. 2 GwG).
Sitzgesellschaft oder nicht operative Rechtseinheit: zwei Begriffe des GwG
Die beiden Begriffe überschneiden sich, ohne deckungsgleich zu sein. Die Sitzgesellschaft ist in der GwV definiert, wie eben gezeigt; die nicht operative Rechtseinheit, die das Regime der Berater auslöst, ist im Gesetz selbst definiert, in Art. 2a Abs. 6 GwG.
Die nicht operative Rechtseinheit nach Art. 2a Abs. 6 GwG
Erfasst sind «juristische Personen, Gesellschaften, Anstalten, Stiftungen, Trusts, Treuhandunternehmen und ähnliche Verbindungen, die nicht zum Zweck des Betriebs oder der Unterstützung der operativen Tätigkeiten eines Unternehmens oder eines Konzerns gegründet oder unterhalten werden, insbesondere Sitzgesellschaften» (Art. 2a Abs. 6 GwG).
Dieser Begriff umfasst die Sitzgesellschaften, deckt sich aber nicht zwingend mit jenem von Art. 6 GwV: Das Gesetz stellt auf den Zweck ab, zu dem die Struktur gegründet oder unterhalten wird, die GwV auf das Fehlen eines kaufmännischen Gewerbes, verbunden mit ausdrücklichen Ausnahmen. Die Einordnung erfolgt deshalb nach der tatsächlichen Tätigkeit der Struktur, und die SRO konkretisieren die Praxis: Die ARIF nennt Sitzgesellschaften, reine Holdings und Zweckgesellschaften (SPV). Der Unterschied liegt vor allem bei den Holdings: Eine Holding, die aktive Tochtergesellschaften mehrheitlich hält, ist keine Sitzgesellschaft und, wenn sie die Tätigkeiten ihrer Gruppe unterstützt, auch keine nicht operative Rechtseinheit; eine Holding, die sich auf das Halten passiver Vermögenswerte beschränkt, fällt grundsätzlich unter beide Begriffe.
| Struktur | Sitzgesellschaft (Art. 6 GwV) | Nicht operative Rechtseinheit (Art. 2a Abs. 6 GwG) |
|---|---|---|
| Kommerzielle AG mit Angestellten und Kundschaft | Nein | Nein |
| Holding mit Mehrheit an aktiven Tochtergesellschaften | Nein (Abs. 3 Bst. b) | Grundsätzlich nein, wenn sie die Tätigkeiten der Gruppe unterstützt |
| Holding, die nur ein Wertschriftenportfolio hält | Ja | Ja |
| Operativ tätige gemeinnützige Stiftung | Nein (Abs. 3 Bst. a) | Nein; Organtätigkeit ausgenommen bei Sitz in der Schweiz (Art. 2 Abs. 4ter Bst. f GwG) |
Quellen: GwV (SR 955.01) Art. 6; GwG (SR 955.0) Art. 2 Abs. 4ter und Art. 2a Abs. 6; ARIF, FAQ AML Advisors. Einordnung im Einzelfall vorzunehmen, nach der tatsächlichen Tätigkeit.
Rat von RISTER
Halten Sie die Einordnung jeder Struktur bei der Mandatsübernahme schriftlich fest, und danach bei jeder Änderung der Tätigkeit: Personalbestand, Umsatz, Art der Vermögenswerte, Gruppenzugehörigkeit. Eine Holding, die ihre Tochtergesellschaften verkauft und den Erlös als liquide Mittel behält, wechselt nicht automatisch die Kategorie, ihre Einordnung muss aber anhand ihrer Tätigkeit und des Zwecks der gehaltenen Vermögenswerte neu geprüft werden: Davon kann das GwG-Regime ihrer Organe abhängen.
Organmandate, die das GwG nicht erfasst
Das Gesetz nimmt «Organtätigkeiten für operative Rechtseinheiten sowie für gemeinnützige Stiftungen und für operativ tätige Vereine mit Sitz in der Schweiz» ausdrücklich aus (Art. 2 Abs. 4ter Bst. f GwG). Der ansässige Verwaltungsrat eines aktiven Genfer KMU ist also nicht schon wegen seines Mandats Berater.
Drei weitere Grenzen engen den Bereich der Beratung ein:
- Dienstleistungen innerhalb eines Konzerns machen ihren Erbringer nicht zum Berater (Art. 2 Abs. 3 Bst. a GwV).
- Familiäre Vorgänge: solche aus Familien-, Ehe- und Ehegüterrecht, Erbrecht oder Schenkung oder solche, bei denen sich untereinander verbundene Personen nach Art. 2 Abs. 2 Bst. a FINIG gegenüberstehen (Art. 2 Abs. 4ter Bst. a GwG).
- Gelegentliche Tätigkeit: Berufsmässig ist die Beratung nur, wenn sie eine selbstständige, auf dauernden Erwerb gerichtete wirtschaftliche Tätigkeit darstellt. In jedem Fall berufsmässig ist sie bei Überschreiten einer der Schwellen von Art. 12f Abs. 1 GwV (mehr als 50 000 Franken Bruttoerlös, mehr als 20 Kunden oder mehr als 20 Rechtsvorgänge pro Kalenderjahr, mehr als 5 Millionen an Drittvermögen, mehr als 2 Millionen an Transaktionen), ob sie als Haupt- oder Nebentätigkeit betrieben wird (Art. 12f Abs. 2 GwV).
Wichtig
Die Ausnahme von Art. 2 Abs. 4ter Bst. f betrifft das Regime der Berater. Ein Verwaltungsrat einer operativen Gesellschaft, der daneben Gelder oder Wertschriften für Dritte verwaltet, bleibt für diese Tätigkeit Finanzintermediär.
Die GwG-Pflichten nach Regime
Das Organ einer Sitzgesellschaft wendet das volle Regime des Finanzintermediärs an, der Berater ein reduziertes, auf die Dienstleistung ausgerichtetes Regime. In beiden Fällen tritt das GwG zum Gesellschaftsrecht hinzu, ohne dessen Anforderungen zu mildern.
Organ einer Sitzgesellschaft: das Regime des Finanzintermediärs
- Die Vertragspartei und die für sie handelnden Personen identifizieren (Art. 3), danach die wirtschaftlich berechtigte Person feststellen, mit einer schriftlichen oder in anderer Form durch Text nachweisbaren Erklärung, wenn die Vertragspartei eine Sitzgesellschaft oder eine operativ tätige juristische Person ist (Art. 4 Abs. 2 Bst. b); diese Prüfungen bei Zweifeln wiederholen (Art. 5).
- Art und Zweck der Geschäftsbeziehung verstehen und jede ungewöhnliche Transaktion, jedes Anzeichen krimineller Herkunft und jedes erhöhte Risiko abklären. Eine Geschäftsbeziehung mit einer ausländischen politisch exponierten Person gilt stets als Beziehung mit erhöhtem Risiko (Art. 6).
- Alles dokumentieren und zehn Jahre aufbewahren (Art. 7), sich organisieren und das Personal schulen (Art. 8).
- Der MROS bei begründetem Verdacht Meldung erstatten (Art. 9 Abs. 1) und anvertraute Vermögenswerte in den vorgesehenen Fällen sperren (Art. 10), ohne den Kunden zu informieren (Art. 10a Abs. 1).
Berater: das Regime von Art. 8b
Der Berater überprüft die Identität des Kunden, stellt die wirtschaftlich berechtigte Person fest und dokumentiert (Art. 8b Abs. 1). Er identifiziert Gegenstand und Zweck der Dienstleistung (Abs. 2) und klärt die Hintergründe nur ab, wenn das Risiko es erfordert (Abs. 3), nach den Kriterien seiner SRO (Art. 8c).
Er trifft die organisatorischen Massnahmen nach Art. 8d, meldet Verdachtsfälle der MROS (Art. 9 Abs. 1ter), sagt dem Kunden nichts davon (Art. 10a Abs. 5) und beantwortet Auskunftsersuchen der Meldestelle (Art. 11a). Nach einer Meldung darf er das Mandat jederzeit beenden (Art. 9b Abs. 2bis).
Das Gesellschaftsrecht gilt unverändert
Die unübertragbaren Aufgaben sowie die Sorgfalts- und Treuepflichten ergeben sich weiterhin aus dem Obligationenrecht: Art. 716a und 717 OR für den Verwaltungsrat, Art. 810 und 812 OR für die Geschäftsführung. Die Gesellschaft muss jederzeit durch eine Person mit Wohnsitz in der Schweiz vertreten werden können (Art. 718 Abs. 4 OR für die AG, Art. 814 Abs. 3 OR für die GmbH).
SRO-Anschluss, Fristen und Sanktionen
Finanzintermediäre nach Art. 2 Abs. 3 GwG sowie Beraterinnen und Berater müssen sich einer SRO anschliessen (Art. 14 Abs. 1 GwG). Wer am 1. Oktober 2026 bereits als Berater tätig war, muss das Gesuch oder die Mitteilung bis zum 1. Dezember 2026 einreichen.
| Ihre Situation | Vorgehen | Frist |
|---|---|---|
| Bereits als Finanzintermediär angeschlossen, zusätzlich als Berater tätig | Beratungstätigkeit der SRO mitteilen | Bis zum 1. Dezember 2026 |
| Am 1. Oktober 2026 als Berater tätig, nicht angeschlossen | Gesuch um Anschluss; bis zum Entscheid nur bestehende Geschäftsbeziehungen | Bis zum 1. Dezember 2026 |
| Neu als Berater tätig oder Schwelle im Lauf des Jahres überschritten | Pflichten sofort einhalten, Gesuch um Anschluss | Zwei Monate (Art. 12g GwV) |
| Austritt aus einer SRO oder Ausschluss | Gesuch bei einer anderen SRO | Zwei Monate (Art. 12h GwV) |
Quelle: GwV (SR 955.01), Art. 12g, 12h und Übergangsbestimmung zur Änderung vom 26. September 2025 (AS 2026 364).
Die SRO prüft die interne Organisation, den Ruf des Gesuchstellers und seiner Verantwortlichen sowie jenen der qualifiziert Beteiligten (Art. 14 Abs. 2 GwG). Nach dem Anschluss erscheint er im öffentlichen Verzeichnis der Finanzintermediäre sowie der Beraterinnen und Berater, das die FINMA führt (Art. 18b GwG) und das seine Kunden und deren Banken einsehen können.
Wer vorsätzlich eine Tätigkeit ausübt, die einen SRO-Anschluss voraussetzt, ohne angeschlossen zu sein, riskiert eine Freiheitsstrafe bis zu drei Jahren oder eine Geldstrafe, bei Fahrlässigkeit eine Busse bis zu 250 000 Franken (Art. 44 FINMAG). Wer einen begründeten Verdacht vorsätzlich nicht meldet, wird mit Busse bis zu 500 000 Franken bestraft (Art. 37 GwG).
Was das GwG für die Gesellschaft und ihren Aktionär ändert
Für den Aktionär einer Sitzgesellschaft bedeutet das GwG ein umfangreicheres Aufnahmedossier und regelmässige Aktualisierungen. Ein Verwaltungsrat, der nichts verlangt, bietet keine Flexibilität: Er bereitet seinen Rücktritt bei der ersten Kontrolle seiner SRO vor.
- Bei der Mandatsübernahme: Ausweise, Erklärung zur wirtschaftlich berechtigten Person, Erläuterung des Zwecks der Struktur und, im Regime des Finanzintermediärs oder bei hohem Risiko, der Herkunft der Mittel.
- Während des Mandats: periodische Aktualisierung der Unterlagen je nach Risiko (Art. 7 Abs. 1bis GwG) und Begründung ungewöhnlicher Vorgänge.
- Mit dem Transparenzregister: Die Gesellschaft meldet ihre wirtschaftlich berechtigten Personen dem Register, das mit dem Bundesgesetz über die Transparenz juristischer Personen geschaffen wurde und in das Finanzintermediäre sowie Beraterinnen und Berater online Einsicht nehmen können (Art. 27 TJPG). Ab dem 1. April 2027 (Art. 54 TJPG) muss der Verwaltungsrat, der als Finanzintermediär handelt, dem Register innert 30 Tagen jede Abweichung melden, die Zweifel an den Informationen über die wirtschaftlich berechtigte Person aufkommen lässt und fortbesteht, nachdem er Ihnen eine angemessene Frist zur Korrektur eingeräumt hat (Art. 30 TJPG).
Unser Mandat für Verwaltungsrat und Geschäftsführung mit Wohnsitz in der Schweiz beginnt mit genau dieser Analyse: Einordnung der Gesellschaft, anwendbares GwG-Regime, benötigte Unterlagen.
GwG-Checkliste für Verwaltungsrat und Geschäftsführung bis zum 1. Dezember 2026
- Ihre Organmandate erfassen, ebenso Ihre Beratungsmandate für Strukturen: Gesellschaft, Kanton, tatsächliche Tätigkeit, Art der Vermögenswerte.
- Jede Struktur einordnen: operativ, Sitzgesellschaft, nicht operative Rechtseinheit, Konzernholding.
- Jedes Mandat einem Regime zuordnen: Finanzintermediär, Berater oder ausgenommene Organtätigkeit (Art. 2 Abs. 4ter Bst. f), vorbehaltlich Ihrer übrigen Tätigkeiten.
- Die Schwellen messen, nach Art. 7 oder Art. 12f GwV, über das Kalenderjahr.
- Ihren Status bei einer SRO prüfen: bereits angeschlossen (Mitteilung der Beratungstätigkeit) oder nicht (Gesuch um Anschluss).
- Die Dossiers nachführen: Identität, Erklärung zur wirtschaftlich berechtigten Person, Gegenstand und Zweck, Risikoprofil, für jedes laufende Mandat.
- Mitteilung oder Gesuch einreichen, bis zum 1. Dezember 2026, und den Nachweis der Einreichung aufbewahren.
Verwaltungsrat oder Geschäftsführung in Genf
Ein Organmandat bei einer Treuhand, die einer SRO angeschlossen ist
Sie suchen einen ansässigen Verwaltungsrat oder Geschäftsführer? RISTER, als Finanzintermediär der SRO TREUHAND|SUISSE angeschlossen, stellt Ihnen diese Person zur Verfügung, mit der GwG-Einordnung Ihrer Gesellschaft ab Mandatsübernahme und derselben Ansprechperson für Buchhaltung, MWST und Steuern.
Gespräch vereinbaren
RISTER – Treuhand in Genf, Antwort innert eines Arbeitstages.
Fallbeispiele: drei Situationen, drei GwG-Regime
Drei typische Situationen aus der Westschweiz zeigen, dass dieselbe Verwaltungsratsfunktion unter drei verschiedene Regime fallen kann.
Genf: der ansässige Verwaltungsrat einer Handelsgesellschaft
Eine Genfer Handels-AG beschäftigt zwölf Personen und stellt europäischen Kunden Rechnung. Ihr ansässiger Verwaltungsrat, vom ausländischen Aktionär mandatiert, hat keine weitere Rolle. Die Gesellschaft ist operativ, das Mandat damit nach Art. 2 Abs. 4ter Bst. f GwG ausgenommen. Das Obligationenrecht gilt uneingeschränkt, das GwG für dieses Mandat nicht.
Genf: die Familienholding, die nur Wertschriften hält
Eine Genfer Holding hält für eine im Ausland ansässige Familie ein Wertschriftenportfolio und liquide Mittel, ohne aktive Tochtergesellschaft. Es handelt sich um eine Sitzgesellschaft im Sinne von Art. 6 Abs. 2 GwV, und ihr Verwaltungsrat, von der Familie mandatiert, ist als Organ auf fremde Rechnung tätig. Führt er 25 solche Mandate, überschreitet er die Schwelle von 20 Beziehungen nach Art. 7 GwV: Er ist Finanzintermediär und musste schon vor dem 1. Oktober 2026 einer SRO angeschlossen sein.
Lausanne: der Unternehmensberater, der den Ausstieg aus einem SPV organisiert
Ein Lausanner Unternehmensberater, der in keinem Verwaltungsrat sitzt, organisiert für einen Kunden die Dividendenausschüttung eines SPV, eines Vehikels ohne operative Tätigkeit, das eine Liegenschaft hält, und danach den Verkauf seiner Aktien. Die Ausschüttung fällt unter Art. 2 Abs. 3bis Bst. d GwG, der Verkauf der Aktien einer Immobiliengesellschaft unter Bst. a: Erfasst sind auch Rechtsgeschäfte, die in Bezug auf die Verfügungsgewalt über ein Grundstück wirtschaftlich wie ein Kauf oder Verkauf wirken (Art. 12e Abs. 2 Bst. a GwV). Ausser wenn der Preis unter 5 Millionen Franken liegt und ausschliesslich über Banken abgewickelt wird (Art. 2 Abs. 4ter Bst. b GwG), macht bereits ein einziger Verkauf von mehr als 2 Millionen Franken seine Beratung berufsmässig (Art. 12f Abs. 1 Bst. d GwV): Da er am 1. Oktober 2026 tätig war, muss er sein Gesuch um Anschluss an eine SRO bis zum 1. Dezember 2026 einreichen.
FAQ: GwG, Verwaltungsrat und Geschäftsführung von Sitzgesellschaften
Was ist eine Sitzgesellschaft in der Schweiz?
Eine Gesellschaft, eine Stiftung, ein Trust oder eine ähnliche Verbindung, die kein Handels-, Fabrikations- oder anderes nach kaufmännischer Art geführtes Gewerbe betreibt (Art. 6 Abs. 2 GwV): Sie hält und verwaltet Vermögenswerte, etwa das Vermögen einer Familie. Holdings, die operative Gesellschaften mehrheitlich halten, und Strukturen mit ideellem Zweck sind ausgenommen (Art. 6 Abs. 3 GwV). Der Begriff ist wertneutral: Eine Sitzgesellschaft ist nicht zwangsläufig eine Tarnfirma und seit dem 1. Januar 2020 auch kein Steuerstatus mehr.
Muss der Verwaltungsrat einer Sitzgesellschaft einer SRO angeschlossen sein?
Ja, wenn er berufsmässig und auf fremde Rechnung handelt. Die Tätigkeit als Organ von Sitzgesellschaften ist eine Finanzintermediation (Art. 6 Abs. 1 Bst. d GwV), die den Anschluss an eine Selbstregulierungsorganisation voraussetzt (Art. 14 Abs. 1 GwG). Berufsmässig ist sie ab einer der Schwellen von Art. 7 GwV, zum Beispiel mehr als 50 000 Franken Bruttoerlös oder mindestens 20 dauernde Geschäftsbeziehungen pro Kalenderjahr.
Untersteht der Verwaltungsrat einer operativen Gesellschaft dem GwG?
Nicht aufgrund seines Organmandats. Art. 2 Abs. 4ter Bst. f GwG nimmt Organtätigkeiten für operative Rechtseinheiten, gemeinnützige Stiftungen und operativ tätige Vereine mit Sitz in der Schweiz aus. Für jede andere Tätigkeit, die unter das GwG fällt, etwa die Verwaltung von Drittgeldern, bleibt er unterstellt.
Ist der Geschäftsführer einer GmbH gleich betroffen wie der Verwaltungsrat einer AG?
Ja. Das GwG knüpft an die Organtätigkeit und an die Führung oder Verwaltung einer Rechtseinheit an, unabhängig von ihrer Rechtsform: Der Geschäftsführer einer GmbH, die eine Sitzgesellschaft ist, ist ebenso Organ wie der Verwaltungsrat einer AG. Schwellen, Pflichten und die Frist bis zum 1. Dezember 2026 sind identisch.
Was unterscheidet eine Sitzgesellschaft von einer nicht operativen Rechtseinheit?
Die Sitzgesellschaft ist in Art. 6 Abs. 2 GwV definiert: eine Struktur ohne Handels-, Fabrikations- oder anderes nach kaufmännischer Art geführtes Gewerbe, wobei Holdings, die operative Gesellschaften mehrheitlich halten, ausgenommen sind. Die nicht operative Rechtseinheit ist in Art. 2a Abs. 6 GwG definiert: eine Struktur, die nicht zum Zweck des Betriebs oder der Unterstützung der operativen Tätigkeiten eines Unternehmens oder eines Konzerns gegründet oder unterhalten wird, insbesondere eine Sitzgesellschaft. Die beiden Begriffe überschneiden sich weitgehend, ohne deckungsgleich zu sein, und die Einordnung hängt von der tatsächlichen Tätigkeit der Struktur ab.
Ist eine Holding eine Sitzgesellschaft im Sinne des GwG?
Nicht unbedingt. Eine Holding, die Beteiligungen an operativen Gesellschaften mehrheitlich hält, ohne Vermögen Dritter zu verwalten, ist keine Sitzgesellschaft (Art. 6 Abs. 3 Bst. b GwV). Eine Holding, die nur Wertschriften oder liquide Mittel hält, ist grundsätzlich eine. Ihr Verwaltungsrat fällt dann unter das Regime des Finanzintermediärs, wenn er dieses Mandat auf fremde Rechnung und berufsmässig ausübt, das heisst bei Überschreiten einer der Schwellen von Art. 7 GwV.
Welche Neuerungen bringt das GwG 2026?
Seit dem 1. Oktober 2026 gilt das GwG für eine dritte Kategorie, die Beraterinnen und Berater: berufsmässige Mitwirkung für Dritte an finanziellen Transaktionen im Zusammenhang mit dem Kauf oder Verkauf eines Grundstücks, mit der Gründung, Führung oder Verwaltung nicht operativer Rechtseinheiten, mit deren Einlagen und Ausschüttungen oder mit dem Verkauf einer Rechtseinheit durch eine solche Struktur, sowie Domizilierung von mehr als sechs Monaten. Berater, die am 1. Oktober 2026 tätig waren, müssen ihr Gesuch um Anschluss an eine SRO bis zum 1. Dezember 2026 einreichen; sind sie bereits als Finanzintermediäre angeschlossen, teilen sie diese Tätigkeit ihrer SRO innert derselben Frist mit.
Welche Sanktionen drohen bei einem Mandat ohne SRO-Anschluss?
Wer vorsätzlich eine Tätigkeit ausübt, die einen SRO-Anschluss voraussetzt, ohne angeschlossen zu sein, wird mit Freiheitsstrafe bis zu drei Jahren oder Geldstrafe bestraft, bei Fahrlässigkeit mit Busse bis zu 250 000 Franken (Art. 44 FINMAG). Die vorsätzliche Verletzung der Meldepflicht gegenüber der MROS wird mit Busse bis zu 500 000 Franken bestraft (Art. 37 GwG).
Quellen
- Geldwäschereigesetz (GwG, SR 955.0), Fassung in Kraft seit 1. Oktober 2026: Art. 2, 2a, 2b, 3 bis 10a, 11a, 12a, 14, 18b, 37
- Änderung des GwG vom 26. September 2025 (AS 2026 322)
- Geldwäschereiverordnung (GwV, SR 955.01): Art. 2, 6, 7, 12d bis 12h und Übergangsbestimmung
- Verordnung vom 12. Juni 2026 über die Transparenz juristischer Personen, Anhang Ziff. 6: Änderung der GwV und Übergangsbestimmung (AS 2026 364)
- Bundesgesetz über die Transparenz juristischer Personen (TJPG, SR 955.3): Art. 27, 30 und 54
- Finanzmarktaufsichtsgesetz (FINMAG, SR 956.1): Art. 44
- Steuerharmonisierungsgesetz (StHG, SR 642.14): Art. 28 Abs. 2 bis 4, aufgehoben per 1. Januar 2020, Art. 78g
- Obligationenrecht (OR, SR 220): Art. 716a, 717, 718, 810, 812, 814
- FINMA: Geldwäschereibekämpfung
- FINMA: SRO-Mitgliedersuche (abgerufen am 8. Oktober 2026)
- Schweizerische Bankiervereinigung: Kommentar zur VSB 20 (2020), Art. 39 Sitzgesellschaften (auf Französisch)
- ARIF: FAQ AML Advisors (auf Englisch)
Fazit
Die Frage ist nicht mehr nur, ob man Organ einer Sitzgesellschaft ist, sondern ob die Struktur operativ tätig ist und welche Rolle man bei ihren Transaktionen spielt. Die Antwort bestimmt das Regime, Finanzintermediär oder Berater, und die Frist bis zum 1. Dezember 2026 lässt wenig Zeit, jedes Mandat einzuordnen.
RISTER, Genfer Treuhandgesellschaft und der SRO TREUHAND|SUISSE angeschlossen, übt Verwaltungsrats- und Geschäftsführungsmandate aus, unter der Leitung von Andrés Taracido, einem Experten, der auf mehr als 25 Jahre Erfahrung mit Schweizer Unternehmen zurückblickt. Möchten Sie das GwG-Regime Ihrer Strukturen klären, kontaktieren Sie unsere Fachleute.