Un amministratore o un gerente che siede a titolo professionale, per conto di terzi, in una società di sede rientra già nella LRD: questa attività di organo è intermediazione finanziaria (art. 6 cpv. 1 lett. d ORD) soggetta all’affiliazione a un organismo di autodisciplina (OAD). Dal 1° ottobre 2026, partecipare allo stesso modo a transazioni finanziarie legate alla gestione di un ente non operativo fa inoltre dell’interessato un consulente (art. 2 cpv. 3bis lett. c LRD). Un mandato di organo in una società operativa non rientra, di per sé, in questo regime.
Questa guida spiega prima che cos’è una società di sede, poi collega ogni mandato al suo regime, con obblighi e termini, e si chiude con una lista di controllo LRD per amministratori e gerenti.
Indice
- Che cos’è una società di sede?
- Due regimi LRD per l’amministratore e il gerente
- Società di sede o ente non operativo: due nozioni della LRD
- I mandati di organo che la LRD non riguarda
- Gli obblighi LRD secondo il regime
- Affiliazione a un OAD, termini e sanzioni
- Che cosa cambia la LRD per la società e il suo azionista
- Lista di controllo LRD per amministratori e gerenti entro il 1° dicembre 2026
- Casi pratici: tre situazioni, tre regimi LRD
Che cos’è una società di sede?
Una società di sede è una società, una fondazione, un trust o una struttura analoga che non esercita attività commerciali o di fabbricazione o altre attività gestite secondo criteri commerciali (art. 6 cpv. 2 ORD). Detiene e gestisce attivi, titoli, liquidità o partecipazioni, invece di produrre o vendere. Non ha clienti né personale operativo, e la sua presenza in Svizzera si limita spesso all’indirizzo della sede.
L’ORD e la LRD la chiamano «società di domicilio»; l’ordinanza della FINMA sul riciclaggio di denaro e la prassi parlano di società di sede, l’espressione adottata in questo articolo.
La nozione non ha nulla di peggiorativo. Una holding che raggruppa il patrimonio di una famiglia, una struttura che detiene un portafoglio di titoli o un veicolo che serve a distribuire dividendi a pochi azionisti sono società di sede perfettamente lecite. A cambiare è lo sguardo che rivolgono loro le banche, le autorità fiscali e la LRD.
Come riconoscerla
La definizione si basa sull’attività, non sull’indirizzo. L’ORD esclude espressamente due categorie: le strutture con scopo ideale (politico, religioso, scientifico, artistico, di pubblica utilità, ricreativo) e le holding che controllano una o più società operative senza avere come scopo prevalente la gestione di patrimoni di terzi (art. 6 cpv. 3 ORD).
Le banche, che devono qualificare ciascuno dei loro clienti, si basano su indizi come l’assenza di locali propri e di personale proprio (art. 39 della Convenzione relativa all’obbligo di diligenza delle banche, CDB 20). Sono soltanto indizi. Secondo il commento alla CDB 20 pubblicato dall’Associazione svizzera dei banchieri, disponibile in francese, se la controparte dispone di locali propri nonostante un indirizzo c/o, non deve necessariamente essere qualificata come società di sede; nel dubbio, però, la banca la tratta come tale.
| Situazione | Società di sede? | Motivo |
|---|---|---|
| PMI attiva, sede presso un domiciliatario | No | Esercita un’attività commerciale; l’indirizzo c/o è solo un indizio |
| Holding che detiene la maggioranza di filiali attive | No | Esclusa dall’art. 6 cpv. 3 lett. b ORD |
| Holding che raggruppa i titoli e gli immobili di una famiglia | Sì | Il suo ruolo si limita alla gestione di valori patrimoniali (commento alla CDB 20) |
| Società di pura rifatturazione | Sì | Nessuna attività operativa (commento alla CDB 20) |
Fonti: ORD (RS 955.01) art. 6; Associazione svizzera dei banchieri, commento alla CDB 20 (2020), art. 39.
Società domiciliata non vuol dire società di sede
Le due espressioni si somigliano, soprattutto quando l’ordinanza parla di «società di domicilio», ma non dicono la stessa cosa. Una società domiciliata usa l’indirizzo di un prestatore come sede: è un servizio, che indica dove è iscritta. Una società di sede è una categoria giuridica, che descrive che cosa fa. Una PMI ginevrina attiva può essere domiciliata presso una fiduciaria senza essere una società di sede, e una holding patrimoniale che affitta un ufficio resta una società di sede se non esercita alcuna attività commerciale. Gli obblighi del prestatore che fornisce l’indirizzo sono trattati nel nostro articolo su LRD e domiciliazione.
Né sinonimo di società schermo né statuto fiscale
Una società di sede non è necessariamente una società schermo. Quest’ultima espressione indica un uso, quello di una struttura che serve a nascondere il vero proprietario. Una struttura lecita può essere usata impropriamente a questo fine, ed è proprio ciò che l’accertamento dell’avente economicamente diritto deve impedire. Non è più nemmeno un regime fiscale: gli statuti cantonali speciali, compreso quello riservato a queste società, sono stati soppressi il 1° gennaio 2020 con la riforma fiscale e il finanziamento dell’AVS (abrogazione dell’art. 28 cpv. 2–4 LAID). Oggi una società di sede è tassata secondo le regole ordinarie del cantone in cui ha sede.
Perché la qualifica conta
- Per la LRD: l’organo di una società di sede che agisce per conto di terzi è intermediario finanziario (art. 6 cpv. 1 lett. d ORD), con gli obblighi descritti più avanti.
- Per la banca: esige, come per qualsiasi persona giuridica, una dichiarazione che indichi l’avente economicamente diritto (art. 4 cpv. 2 lett. b LRD), ma esamina la società di sede con particolare attenzione.
- Per il fisco: una struttura le cui decisioni sono prese in realtà all’estero può essere rivendicata dall’amministrazione fiscale del Paese dei suoi dirigenti, in base al luogo dell’amministrazione effettiva. La sostanza della società e la realtà del suo consiglio di amministrazione in Svizzera non sono formalità.
Due regimi LRD per l’amministratore e il gerente
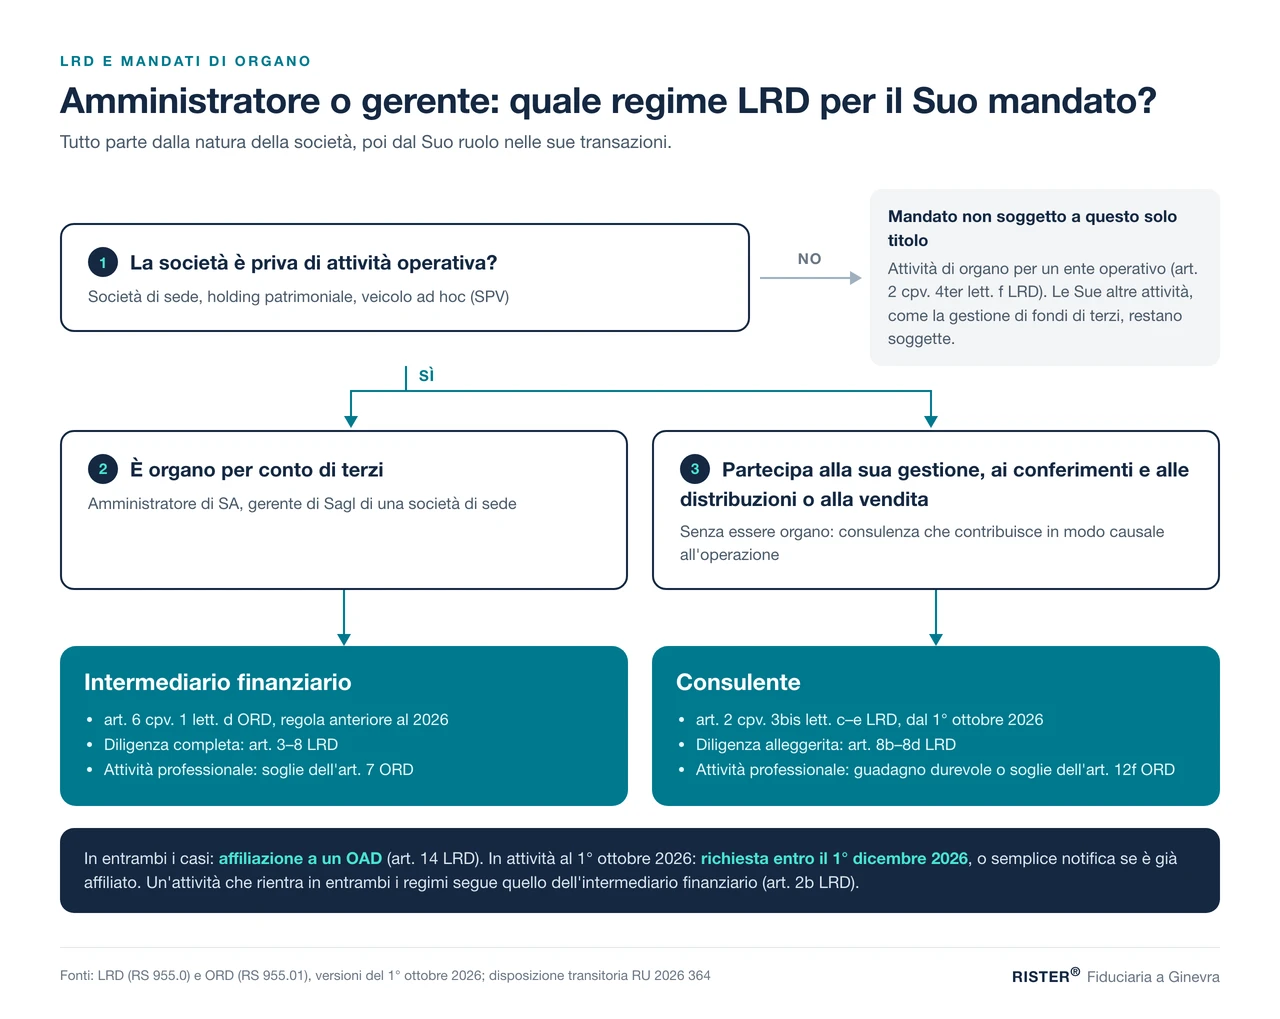
La LRD raggiunge l’amministratore o il gerente di una società di sede per due vie. La prima, di lunga data, lo tratta da intermediario finanziario; la seconda, aperta il 1° ottobre 2026, ne fa un consulente. Entrambe richiedono l’affiliazione a un OAD, ma non impongono gli stessi obblighi.
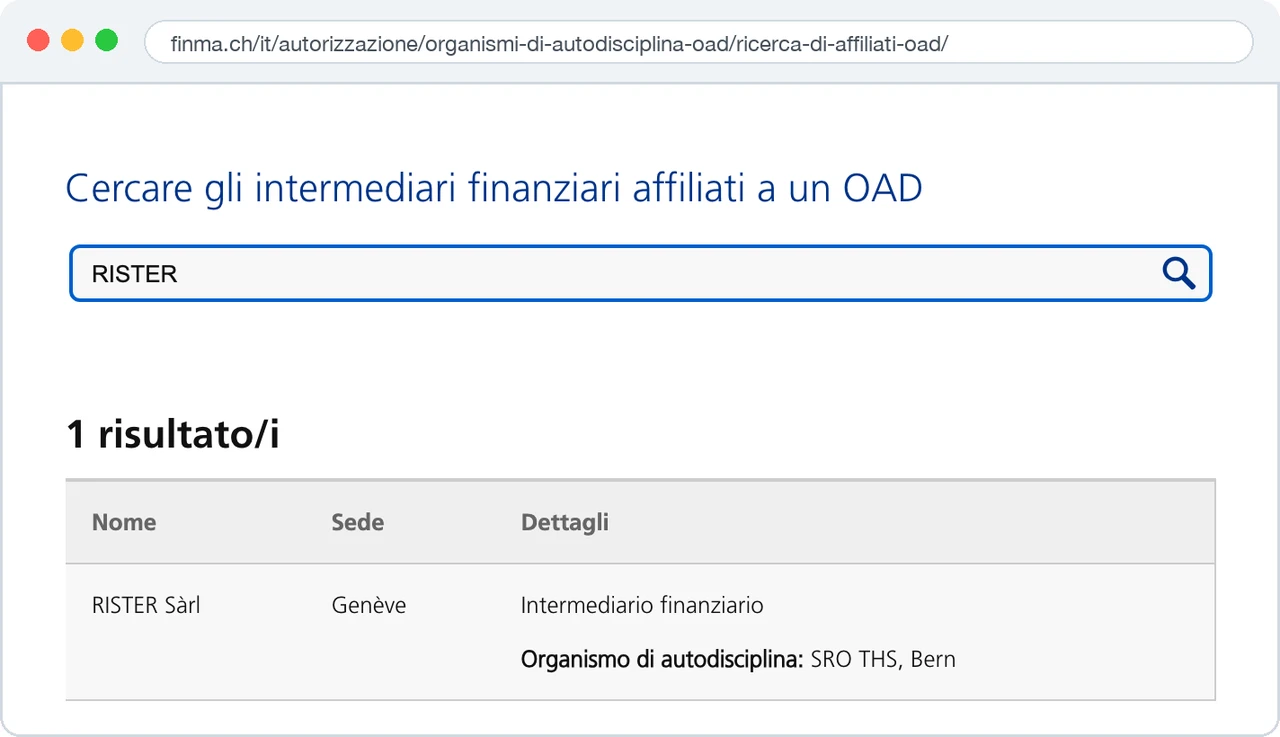
RISTER®, fiduciaria ginevrina che svolge mandati di amministratore e di gerente, figura nella ricerca di affiliati OAD della FINMA come intermediario finanziario affiliato all’OAD FIDUCIARI|SUISSE. Le regole che seguono sono presentate da questa posizione di professionista assoggettato.
L’organo di una società di sede, intermediario finanziario
L’art. 6 cpv. 1 ORD si apre così: «Per quanto siano esercitate per conto di terzi, sono parimenti considerate attività ai sensi dell’articolo 2 capoverso 3 lettere f e g LRD». Nell’elenco che segue, la lettera d menziona «l’attività di organo in seno a società di domicilio». La regola precede la revisione: un amministratore di SA o un gerente di Sagl che svolgeva questi mandati a titolo professionale doveva già essere affiliato a un OAD.
Il carattere professionale si misura secondo l’art. 7 ORD: più di 50 000 franchi di ricavo lordo per anno civile, relazioni d’affari durevoli con più di 20 controparti, o almeno 20 relazioni di questo tipo mantenute durante l’anno civile, la facoltà di disporre di oltre 5 milioni di franchi appartenenti a terzi o più di 2 milioni di franchi di transazioni l’anno. Basta un solo criterio.
Il consulente di un ente non operativo, dal 1° ottobre 2026
La modifica della LRD del 26 settembre 2025 (RU 2026 322) crea la categoria dei consulenti. L’art. 2 cpv. 3bis LRD dispone: «Sono consulenti le persone fisiche e giuridiche che, a titolo professionale, partecipano per conto di terzi a transazioni finanziarie, compresa l’organizzazione di mezzi, in relazione con gli atti e negozi giuridici seguenti». Ne elenca cinque, e tre toccano direttamente i mandati di organo:
- «la gestione o l’amministrazione di un ente giuridico non operativo» (lett. c);
- «i conferimenti e le distribuzioni di un ente giuridico non operativo» (lett. d);
- «la vendita o l’acquisto di un ente giuridico sempreché avvenga per il tramite di un ente giuridico non operativo» (lett. e).
La partecipazione va intesa in senso ampio: comprende «la consulenza che contribuisce in modo causale» all’atto o negozio giuridico (art. 12d ORD). Sedere nel consiglio non è quindi necessario. Chi, da consulente esterno, organizza la distribuzione di un dividendo per una struttura non operativa può rientrare nella categoria senza mai essere iscritto nel registro di commercio come organo.
| Criterio | Organo di società di sede | Consulente (ente non operativo) |
|---|---|---|
| Base legale | art. 2 cpv. 3 LRD, art. 6 cpv. 1 lett. d ORD | art. 2 cpv. 3bis lett. b–e LRD |
| In vigore | Prima della revisione | Dal 1° ottobre 2026 |
| Presupposto | Essere organo per conto di terzi | Partecipare a una transazione finanziaria, da organo o no |
| Attività professionale | art. 7 ORD | art. 12f ORD |
| Diligenza | art. 3–8 LRD | art. 8b–8d LRD |
| Comunicazione al MROS | art. 9 cpv. 1 LRD | art. 9 cpv. 1ter LRD |
| Affiliazione a un OAD | Obbligatoria (art. 14 cpv. 1) | Obbligatoria (art. 14 cpv. 1) |
Fonte: LRD (RS 955.0) e ORD (RS 955.01), versioni in vigore dal 1° ottobre 2026, Fedlex.
Quando i due regimi si sovrappongono
Se una stessa attività è sia intermediazione finanziaria sia consulenza, si applicano le disposizioni relative agli intermediari finanziari (art. 2b cpv. 1 LRD). È tipicamente il caso dell’amministratore di una società di sede: il suo mandato di organo, svolto per conto di terzi, è al tempo stesso intermediazione finanziaria (art. 6 cpv. 1 lett. d ORD) e partecipazione all’amministrazione di un ente non operativo. Resta quindi soggetto agli art. 3–8. A decidere è la natura dell’attività svolta, non un elemento isolato come la firma bancaria. Chi esercita attività distinte dei due tipi segue le regole di ciascuna, a meno di dichiarare di assoggettare l’insieme alle disposizioni per gli intermediari finanziari (art. 2b cpv. 2 LRD). E l’OAD che lo sorveglia come intermediario finanziario lo sorveglia per tutte le sue attività (art. 12a cpv. 2 LRD).
Società di sede o ente non operativo: due nozioni della LRD
Le due nozioni si sovrappongono senza coincidere. La società di sede è definita dall’ORD, come si è visto; l’ente giuridico non operativo, che fa scattare il regime dei consulenti, è definito dalla legge stessa, all’art. 2a cpv. 6 LRD.
L’ente giuridico non operativo secondo l’art. 2a cpv. 6 LRD
Sono considerati enti giuridici non operativi «le persone giuridiche, le società, gli istituti, le fondazioni, i trust, le società fiduciarie e le formazioni analoghe la cui costituzione o la cui attività non è finalizzata alla gestione di un’azienda o di un gruppo di società o al sostegno delle sue attività operative, in particolare le società di sede» (art. 2a cpv. 6 LRD).
Questa nozione comprende le società di sede, ma il suo perimetro non coincide necessariamente con quello dell’art. 6 ORD: la legge guarda alla finalità per cui la struttura è stata costituita o è gestita, l’ORD all’assenza di attività commerciale, accompagnata da esclusioni espresse. La qualifica si basa quindi sull’attività reale della struttura, e gli OAD ne precisano la prassi: l’ARIF cita le società di sede, le holding pure e i veicoli ad hoc (SPV). Lo scarto riguarda soprattutto le holding: quella che detiene la maggioranza di filiali attive non è una società di sede e, se sostiene le attività del suo gruppo, non è nemmeno un ente non operativo; quella che si limita a detenere investimenti passivi rientra in linea di principio in entrambe le nozioni.
| Struttura | Società di sede (art. 6 ORD) | Ente non operativo (art. 2a cpv. 6 LRD) |
|---|---|---|
| SA commerciale con dipendenti e clienti | No | No |
| Holding che detiene la maggioranza di filiali attive | No (cpv. 3 lett. b) | In linea di principio no, se sostiene le attività del gruppo |
| Holding che detiene solo un portafoglio di titoli | Sì | Sì |
| Fondazione di pubblica utilità operativa | No (cpv. 3 lett. a) | No; attività di organo esclusa se la sede è in Svizzera (art. 2 cpv. 4ter lett. f LRD) |
Fonti: ORD (RS 955.01) art. 6; LRD (RS 955.0) art. 2 cpv. 4ter e art. 2a cpv. 6; ARIF, FAQ AML Advisors. Qualifica da stabilire caso per caso, secondo l’attività reale.
Consiglio di RISTER
Documenti la qualifica di ogni struttura quando accetta il mandato, e poi a ogni cambiamento di attività: organico, cifra d’affari, natura degli attivi, appartenenza a un gruppo. Una holding che vende le sue filiali e conserva il prezzo in liquidità non cambia automaticamente categoria, ma la sua qualifica va riesaminata alla luce della sua attività e della finalità degli attivi che detiene: il regime LRD dei suoi organi può dipenderne.
I mandati di organo che la LRD non riguarda
La legge esclude espressamente «le attività svolte in nome di un organo di enti giuridici operativi o di fondazioni di pubblica utilità o di associazioni operative che hanno sede in Svizzera» (art. 2 cpv. 4ter lett. f LRD). L’amministratore residente di una PMI ginevrina attiva non è quindi consulente per il solo fatto del suo mandato.
Altri tre limiti restringono il campo della consulenza:
- I servizi all’interno di un gruppo: chi li presta tra società del medesimo gruppo non è considerato consulente (art. 2 cpv. 3 lett. a ORD).
- Le operazioni familiari: quelle che avvengono in virtù del diritto di famiglia, del diritto matrimoniale, del diritto successorio o di donazioni, oppure che vedono opposte persone che hanno legami tra loro ai sensi dell’art. 2 cpv. 2 lett. a LIsFi (art. 2 cpv. 4ter lett. a LRD).
- L’attività occasionale: la consulenza è professionale solo se rappresenta un’attività economica indipendente orientata al conseguimento di un guadagno durevole. Lo è in ogni caso oltre una delle soglie dell’art. 12f cpv. 1 ORD (più di 50 000 franchi di ricavo lordo, più di 20 clienti o più di 20 atti e negozi giuridici per anno civile, più di 5 milioni di valori di terzi, più di 2 milioni di transazioni), che sia svolta come attività principale o accessoria (art. 12f cpv. 2 ORD).
Importante
L’esclusione dell’art. 2 cpv. 4ter lett. f riguarda il regime dei consulenti. Un amministratore di società operativa che gestisce inoltre fondi o titoli per conto di terzi resta intermediario finanziario per questa attività.
Gli obblighi LRD secondo il regime
L’organo di una società di sede applica il regime completo dell’intermediario finanziario; il consulente, un regime alleggerito incentrato sulla prestazione. In entrambi i casi la LRD si aggiunge al diritto societario senza attenuarne i requisiti.
Organo di società di sede: il regime dell’intermediario finanziario
- Identificare la controparte e le persone che agiscono per suo conto (art. 3), poi accertare l’avente economicamente diritto, con una dichiarazione scritta, o un’altra forma di dichiarazione che consenta la prova per testo, quando la controparte è una società di sede o una persona giuridica operativa (art. 4 cpv. 2 lett. b); ripetere queste verifiche in caso di dubbio (art. 5).
- Capire l’oggetto e lo scopo della relazione e chiarire ogni transazione insolita, ogni indizio di origine criminale e ogni rischio accresciuto. Una relazione con una persona politicamente esposta all’estero comporta sempre un rischio accresciuto (art. 6).
- Documentare e conservare per dieci anni (art. 7), organizzarsi e formare il personale (art. 8).
- Comunicare al MROS in caso di sospetto fondato (art. 9 cpv. 1), bloccare i valori patrimoniali affidati nei casi previsti (art. 10), senza informarne il cliente (art. 10a cpv. 1).
Consulente: il regime dell’art. 8b
Il consulente identifica il cliente, accerta l’avente economicamente diritto e documenta (art. 8b cpv. 1). Identifica l’oggetto e lo scopo della prestazione (cpv. 2) e ne chiarisce le circostanze solo se il rischio lo giustifica (cpv. 3), secondo i criteri stabiliti dal suo OAD (art. 8c). Prende i provvedimenti organizzativi dell’art. 8d, comunica i sospetti al MROS (art. 9 cpv. 1ter), non ne parla al cliente (art. 10a cpv. 5) e risponde alle richieste dell’Ufficio di comunicazione (art. 11a). La legge gli consente di porre fine al mandato in qualsiasi momento dopo una comunicazione (art. 9b cpv. 2bis).
Il diritto societario resta intatto
Le attribuzioni intrasmissibili e i doveri di diligenza e di fedeltà restano quelli del Codice delle obbligazioni: art. 716a e 717 CO per il consiglio di amministrazione, art. 810 e 812 CO per i gerenti. La società deve sempre poter essere rappresentata da una persona domiciliata in Svizzera (art. 718 cpv. 4 CO per la SA, art. 814 cpv. 3 CO per la Sagl).
Affiliazione a un OAD, termini e sanzioni
Ogni intermediario finanziario ai sensi dell’art. 2 cpv. 3 LRD e ogni consulente devono affiliarsi a un OAD (art. 14 cpv. 1 LRD). Per chi esercitava già un’attività di consulente il 1° ottobre 2026, la richiesta o la notifica va presentata entro il 1° dicembre 2026.
| La Sua situazione | Che cosa fare | Termine |
|---|---|---|
| Già affiliato come intermediario finanziario, con anche un’attività di consulente | Notificare l’attività di consulente al proprio OAD | Entro il 1° dicembre 2026 |
| Consulente attivo al 1° ottobre 2026, non affiliato | Chiedere l’affiliazione; fino alla decisione, solo relazioni d’affari già esistenti | Entro il 1° dicembre 2026 |
| Nuovo consulente o soglia superata in corso d’anno | Obblighi immediati, richiesta di affiliazione | Due mesi (art. 12g ORD) |
| Uscita o espulsione da un OAD | Richiesta a un altro OAD | Due mesi (art. 12h ORD) |
Fonte: ORD (RS 955.01), art. 12g, 12h e disposizione transitoria della modifica del 26 settembre 2025 (RU 2026 364).
L’OAD esamina l’organizzazione interna, la reputazione del richiedente e dei suoi dirigenti, e quella di chi detiene partecipazioni qualificate (art. 14 cpv. 2 LRD). Una volta affiliato, il professionista figura nell’elenco pubblico degli intermediari finanziari e dei consulenti tenuto dalla FINMA (art. 18b LRD), consultabile dai suoi clienti e dalle loro banche.
Chi esercita intenzionalmente, senza essere affiliato, un’attività che presuppone l’affiliazione a un OAD rischia una pena detentiva sino a tre anni o una pena pecuniaria; per negligenza, la multa sino a 250 000 franchi (art. 44 LFINMA). Chi, intenzionalmente, non comunica un sospetto fondato è punito con la multa sino a 500 000 franchi (art. 37 LRD).
Che cosa cambia la LRD per la società e il suo azionista
Per l’azionista di una società di sede, la LRD si traduce in un dossier di accettazione più corposo e in aggiornamenti regolari. Un amministratore che non chiede nulla non offre flessibilità: prepara le proprie dimissioni al primo controllo del suo OAD.
- All’accettazione del mandato: documenti d’identità, dichiarazione dell’avente economicamente diritto, spiegazione dello scopo della struttura e, nel regime dell’intermediario finanziario o in caso di rischio elevato, dell’origine dei fondi.
- Durante il mandato: aggiornamento periodico dei documenti secondo il rischio (art. 7 cpv. 1bis LRD) e giustificazione delle operazioni insolite.
- Con il registro per la trasparenza: la società annuncia i propri aventi economicamente diritto al registro istituito dalla legge sulla trasparenza delle persone giuridiche (LTPG), che intermediari finanziari e consulenti possono consultare in linea (art. 27 LTPG). Dal 1° aprile 2027 (art. 54 LTPG), l’amministratore che agisce come intermediario finanziario dovrà segnalare al registro, entro 30 giorni, ogni differenza che faccia sorgere dubbi sulle informazioni relative all’avente economicamente diritto e che persista dopo averLe concesso un congruo termine per correggerla (art. 30 LTPG).
Il nostro servizio di amministratore e gerente residente in Svizzera parte proprio da questa analisi: qualifica della società, regime LRD applicabile, documenti da raccogliere.
Lista di controllo LRD per amministratori e gerenti entro il 1° dicembre 2026
- Censire i Suoi mandati di organo e gli incarichi di consulenza su strutture: società, cantone, attività reale, natura degli attivi.
- Qualificare ogni struttura: operativa, società di sede, ente non operativo, holding di gruppo.
- Collegare ogni mandato a un regime: intermediario finanziario, consulente o attività di organo esclusa (art. 2 cpv. 4ter lett. f), fatte salve le Sue altre attività.
- Misurare le soglie dell’art. 7 o dell’art. 12f ORD sull’anno civile.
- Verificare il Suo statuto presso un OAD: già affiliato (notifica dell’attività di consulente) oppure no (richiesta di affiliazione).
- Aggiornare i dossier: identità, dichiarazione dell’avente economicamente diritto, oggetto e scopo, profilo di rischio, per ogni mandato in corso.
- Presentare la notifica o la richiesta entro il 1° dicembre 2026 e conservare la prova della presentazione.
Amministratore o gerente residente a Ginevra
Un mandato di organo affidato a una fiduciaria affiliata a un OAD
Cerca un amministratore o un gerente residente? RISTER, intermediario finanziario affiliato all’OAD FIDUCIARI|SUISSE, mette a Sua disposizione un professionista con la qualifica LRD della Sua società fin dall’accettazione del mandato, e lo stesso interlocutore per contabilità, IVA e fiscalità.
Richiedere un colloquio
RISTER – Fiduciaria a Ginevra, risposta entro un giorno lavorativo.
Casi pratici: tre situazioni, tre regimi LRD
Tre situazioni frequenti nella Svizzera romanda mostrano che la stessa funzione di amministratore può rientrare in tre regimi diversi. Per un mandato a Lugano il ragionamento sarebbe identico: la LRD è federale.
Ginevra: l’amministratore residente di una società di trading
Una SA ginevrina di trading impiega dodici persone e fattura a clienti europei. Il suo amministratore residente, incaricato dall’azionista estero, non ha altri ruoli. La società è operativa: il mandato è escluso dall’art. 2 cpv. 4ter lett. f LRD. Per questo mandato si applica pienamente il Codice delle obbligazioni, non la LRD.
Ginevra: la holding di famiglia che detiene solo titoli
Una holding ginevrina detiene, per una famiglia residente all’estero, un portafoglio di titoli e liquidità, senza filiali attive. È una società di sede ai sensi dell’art. 6 cpv. 2 ORD, e il suo amministratore, incaricato dalla famiglia, svolge un’attività di organo per conto di terzi. Se cumula 25 mandati di questo tipo, supera la soglia delle 20 relazioni dell’art. 7 ORD: è intermediario finanziario e doveva essere affiliato a un OAD già prima del 1° ottobre 2026.
Losanna: il consulente che organizza l’uscita da un SPV
Un consulente losannese, che non siede in alcun consiglio, organizza per un cliente la distribuzione del dividendo di un SPV, un veicolo senza attività operativa che detiene un immobile, e poi la vendita delle sue azioni. La distribuzione rientra nell’art. 2 cpv. 3bis lett. d LRD, e la vendita delle azioni di una società immobiliare nella lett. a, che comprende i negozi giuridici che producono i medesimi effetti economici della vendita di un fondo (art. 12e cpv. 2 lett. a ORD). Salvo che il prezzo sia inferiore a 5 milioni di franchi e transiti esclusivamente per il tramite di banche (art. 2 cpv. 4ter lett. b LRD), una sola vendita di oltre 2 milioni di franchi rende professionale la sua consulenza (art. 12f cpv. 1 lett. d ORD): attivo al 1° ottobre 2026, deve chiedere l’affiliazione a un OAD entro il 1° dicembre 2026.
FAQ: LRD, amministratori e gerenti di società di sede
Che cos’è una società di sede in Svizzera?
È una società, una fondazione, un trust o una struttura analoga che non esercita attività commerciali o di fabbricazione o altre attività gestite secondo criteri commerciali (art. 6 cpv. 2 ORD): detiene e gestisce attivi, come il patrimonio di una famiglia. Sono escluse le holding che controllano società operative e le strutture con scopo ideale (art. 6 cpv. 3 ORD). La nozione è lecita: una società di sede non è necessariamente una società schermo e, dal 1° gennaio 2020, non è più uno statuto fiscale.
L’amministratore di una società di sede deve affiliarsi a un OAD?
Sì, se agisce a titolo professionale e per conto di terzi. L’attività di organo in seno a società di sede è intermediazione finanziaria (art. 6 cpv. 1 lett. d ORD), soggetta all’affiliazione a un organismo di autodisciplina (art. 14 cpv. 1 LRD). L’attività è professionale non appena è raggiunta una delle soglie dell’art. 7 ORD, per esempio più di 50 000 franchi di ricavo lordo o almeno 20 relazioni d’affari durevoli per anno civile.
Un amministratore di società operativa è soggetto alla LRD?
Non in virtù del suo mandato di organo. L’art. 2 cpv. 4ter lett. f LRD esclude le attività di organo per enti giuridici operativi, fondazioni di pubblica utilità e associazioni operative con sede in Svizzera. Resta soggetto alla LRD per qualsiasi altra attività che vi rientri, come la gestione di fondi di terzi.
Il gerente di una Sagl è interessato come l’amministratore di una SA?
Sì. La LRD guarda all’attività di organo e alla gestione o amministrazione di un ente, qualunque sia la sua forma: il gerente di una Sagl che è società di sede è organo allo stesso titolo dell’amministratore di una SA. Soglie, obblighi e scadenza del 1° dicembre 2026 sono identici.
Che differenza c’è tra società di sede ed ente giuridico non operativo?
La società di sede è definita dall’art. 6 cpv. 2 ORD: una struttura senza attività commerciali o di fabbricazione o altre attività gestite secondo criteri commerciali, con l’esclusione delle holding che controllano società operative. L’ente giuridico non operativo è definito dall’art. 2a cpv. 6 LRD: una struttura la cui costituzione o la cui attività non è finalizzata alla gestione di un’azienda o di un gruppo di società o al sostegno delle sue attività operative, in particolare una società di sede. Le due nozioni si sovrappongono ampiamente senza coincidere, e la qualifica dipende dall’attività reale della struttura.
Una holding è una società di sede ai sensi della LRD?
Non necessariamente. Una holding che controlla una o più società operative, senza avere come scopo prevalente la gestione di patrimoni di terzi, non è una società di sede (art. 6 cpv. 3 lett. b ORD). Una holding che detiene solo titoli o liquidità lo è in linea di principio. Il suo amministratore rientra allora nel regime dell’intermediario finanziario se svolge questo mandato per conto di terzi e a titolo professionale, cioè oltre una delle soglie dell’art. 7 ORD.
Quali sono le nuove misure della LRD nel 2026?
Dal 1° ottobre 2026 la LRD si applica a una terza categoria, i consulenti: partecipazione professionale, per conto di terzi, a transazioni finanziarie legate alla vendita o all’acquisto di un fondo, alla costituzione, alla gestione o all’amministrazione di enti non operativi, ai loro conferimenti e distribuzioni o alla vendita di un ente per il tramite di una tale struttura, nonché domiciliazione per più di sei mesi. I consulenti attivi al 1° ottobre 2026 devono chiedere l’affiliazione a un OAD entro il 1° dicembre 2026; se vi sono già affiliati come intermediari finanziari, gli notificano questa attività entro lo stesso termine.
Quali sanzioni per un mandato svolto senza affiliazione?
Chi esercita intenzionalmente, senza essere affiliato, un’attività che presuppone l’affiliazione a un OAD è punito con una pena detentiva sino a tre anni o con una pena pecuniaria, e con la multa sino a 250 000 franchi in caso di negligenza (art. 44 LFINMA). L’omessa comunicazione intenzionale al MROS è punita con la multa sino a 500 000 franchi (art. 37 LRD).
Fonti
- Legge sul riciclaggio di denaro (LRD, RS 955.0), versione in vigore dal 1° ottobre 2026: art. 2, 2a, 2b, 3–10a, 11a, 12a, 14, 18b, 37
- Modifica della LRD del 26 settembre 2025 (RU 2026 322)
- Ordinanza sul riciclaggio di denaro (ORD, RS 955.01): art. 2, 6, 7, 12d–12h e disposizione transitoria
- Ordinanza del 12 giugno 2026 sulla trasparenza delle persone giuridiche, allegato n. 6: modifica dell’ORD e disposizione transitoria (RU 2026 364)
- Legge sulla trasparenza delle persone giuridiche (LTPG, RS 955.3): art. 27, 30 e 54
- Legge sulla vigilanza dei mercati finanziari (LFINMA, RS 956.1): art. 44
- Legge federale sull’armonizzazione delle imposte dirette dei Cantoni e dei Comuni (LAID, RS 642.14): art. 28 cpv. 2–4 abrogati al 1° gennaio 2020, art. 78g
- Codice delle obbligazioni (CO, RS 220): art. 716a, 717, 718, 810, 812, 814
- FINMA: lotta contro il riciclaggio di denaro
- FINMA: ricerca di affiliati OAD (consultata l’8 ottobre 2026)
- Associazione svizzera dei banchieri: commento alla CDB 20 (2020), art. 39 società di sede (in francese)
- ARIF: FAQ AML Advisors (in inglese)
Conclusione
La domanda non è più soltanto se si è organo di una società di sede, ma se la struttura è operativa e quale ruolo si svolge nelle sue transazioni. La risposta stabilisce il regime, intermediario finanziario o consulente, e la scadenza del 1° dicembre 2026 lascia poco tempo per qualificare ogni mandato.
RISTER, fiduciaria ginevrina affiliata all’OAD FIDUCIARI|SUISSE, svolge mandati di amministratore e di gerente sotto la direzione di Andrés Taracido, esperto che vanta oltre 25 anni di esperienza al fianco delle imprese svizzere. Per fare il punto sul regime LRD delle Sue strutture, contatti i nostri esperti.