El administrador o gerente que actúa profesionalmente por cuenta de terceros en una sociedad de domicilio ya está sujeto a la Ley federal sobre el blanqueo de dinero (LBA): este mandato constituye intermediación financiera (art. 6 apdo. 1 letra d OBA) y obliga a afiliarse a un organismo de autorregulación (OAR). Desde el 1 de octubre de 2026, participar así en transacciones financieras vinculadas a la gestión de una entidad no operativa lo convierte además en asesor (art. 2 apdo. 3bis letra c LBA). Este régimen no alcanza, por sí solo, al mandato de órgano en una sociedad operativa.
Esta guía explica primero qué es una sociedad de domicilio, después vincula cada mandato a su régimen, con sus obligaciones y plazos, y termina con una lista de control LBA para administradores y gerentes.
Índice
- ¿Qué es una sociedad de domicilio?
- Dos regímenes LBA para el administrador y el gerente
- Sociedad de domicilio o entidad no operativa: dos nociones de la LBA
- Los mandatos de órgano que la LBA no alcanza
- Las obligaciones LBA según el régimen
- Afiliación a un OAR, plazos y sanciones
- Qué cambia la LBA para la sociedad y su accionista
- Lista de control LBA para administradores y gerentes antes del 1 de diciembre de 2026
- Casos prácticos: tres situaciones, tres regímenes LBA
¿Qué es una sociedad de domicilio?
Una sociedad de domicilio es una sociedad, una fundación, un trust o una estructura similar que no ejerce actividad comercial, de fabricación ni ninguna otra actividad explotada en forma comercial (art. 6 apdo. 2 OBA). Mantiene y gestiona activos, valores, liquidez o participaciones, en lugar de producir o vender. No tiene clientes ni equipo de explotación, y su presencia en Suiza suele limitarse a la dirección de su sede.
El concepto no tiene nada de peyorativo. Una holding que agrupa el patrimonio de una familia, una estructura que mantiene una cartera de valores o un vehículo que sirve para repartir dividendos entre unos pocos accionistas son sociedades de domicilio perfectamente lícitas. Lo que cambia es la mirada que proyectan sobre ellas los bancos, las autoridades fiscales y la LBA.
Cómo reconocerla
La definición se basa en la actividad, no en la dirección. La OBA excluye expresamente dos categorías: las estructuras con fines ideales (políticos, religiosos, científicos, artísticos, benéficos o recreativos) y las holdings que poseen participaciones mayoritarias en sociedades operativas sin que su fin esencial sea la gestión del patrimonio de terceros (art. 6 apdo. 3 OBA).
Los bancos, que deben calificar a cada uno de sus clientes, se apoyan en indicios como la falta de locales propios y de personal propio (art. 39 del Convenio relativo a la obligación de diligencia de los bancos, CDB 20). No son más que indicios. Según el comentario del CDB 20 publicado por la Asociación Suiza de Banqueros, si la contraparte dispone de locales propios pese a tener una dirección c/o, «no debe calificarse necesariamente de sociedad de domicilio»; ahora bien, en caso de duda, el banco la trata como tal.
| Situación | ¿Sociedad de domicilio? | Motivo |
|---|---|---|
| Pyme en actividad, con sede en un proveedor de domiciliación | No | Ejerce una actividad comercial; la dirección c/o no es más que un indicio |
| Holding que posee la mayoría de filiales operativas | No | Excluida por el art. 6 apdo. 3 letra b OBA |
| Holding que agrupa los valores y los inmuebles de una familia | Sí | Su papel se limita a gestionar valores patrimoniales (comentario del CDB 20) |
| Sociedad de mera refacturación | Sí | Sin actividad operativa (comentario del CDB 20) |
Fuentes: OBA (RS 955.01), art. 6; Asociación Suiza de Banqueros, comentario del CDB 20 (2020), art. 39.
Sociedad domiciliada no es lo mismo que sociedad de domicilio
Las dos expresiones se parecen, pero no dicen lo mismo. Una sociedad domiciliada utiliza la dirección de un proveedor como sede: es un servicio, que indica dónde está inscrita. Una sociedad de domicilio es una categoría jurídica, que describe lo que hace. Una pyme ginebrina en plena actividad puede estar domiciliada en una gestoría sin ser una sociedad de domicilio, y una holding patrimonial que alquila una oficina sigue siendo una sociedad de domicilio si no ejerce ninguna actividad comercial. Las obligaciones del proveedor que facilita la dirección se tratan en nuestro artículo sobre la LBA y la domiciliación.
Ni sinónimo de sociedad pantalla ni estatus fiscal
Una sociedad de domicilio no es necesariamente una sociedad pantalla. Este término designa un uso, el de una estructura que sirve para ocultar a su verdadero propietario. Una estructura lícita puede desviarse con ese fin, y eso es precisamente lo que la identificación del beneficiario efectivo debe impedir. Tampoco es ya un régimen fiscal: los estatus cantonales especiales, entre ellos el de sociedad de domicilio, se suprimieron el 1 de enero de 2020 con la reforma fiscal y de financiación del AVS, el seguro de vejez y supervivencia (derogación del art. 28 apdos. 2 a 4 LHID). Hoy, una sociedad de domicilio tributa según las reglas ordinarias del cantón de su sede.
Por qué importa la calificación
- Para la LBA: el órgano de una sociedad de domicilio que actúa por cuenta de terceros es intermediario financiero (art. 6 apdo. 1 letra d OBA), con las obligaciones que se detallan más adelante.
- Para el banco: exige, como para cualquier persona jurídica, una declaración que designe al beneficiario efectivo (art. 4 apdo. 2 letra b LBA), pero examina la sociedad de domicilio con especial atención.
- Para el fisco: una estructura cuyas decisiones se toman en realidad en el extranjero puede ser reclamada por la administración tributaria del país de sus directivos, en virtud de su sede de dirección efectiva. La sustancia de la sociedad y la realidad de su consejo de administración en Suiza no son meras formalidades.
Dos regímenes LBA para el administrador y el gerente
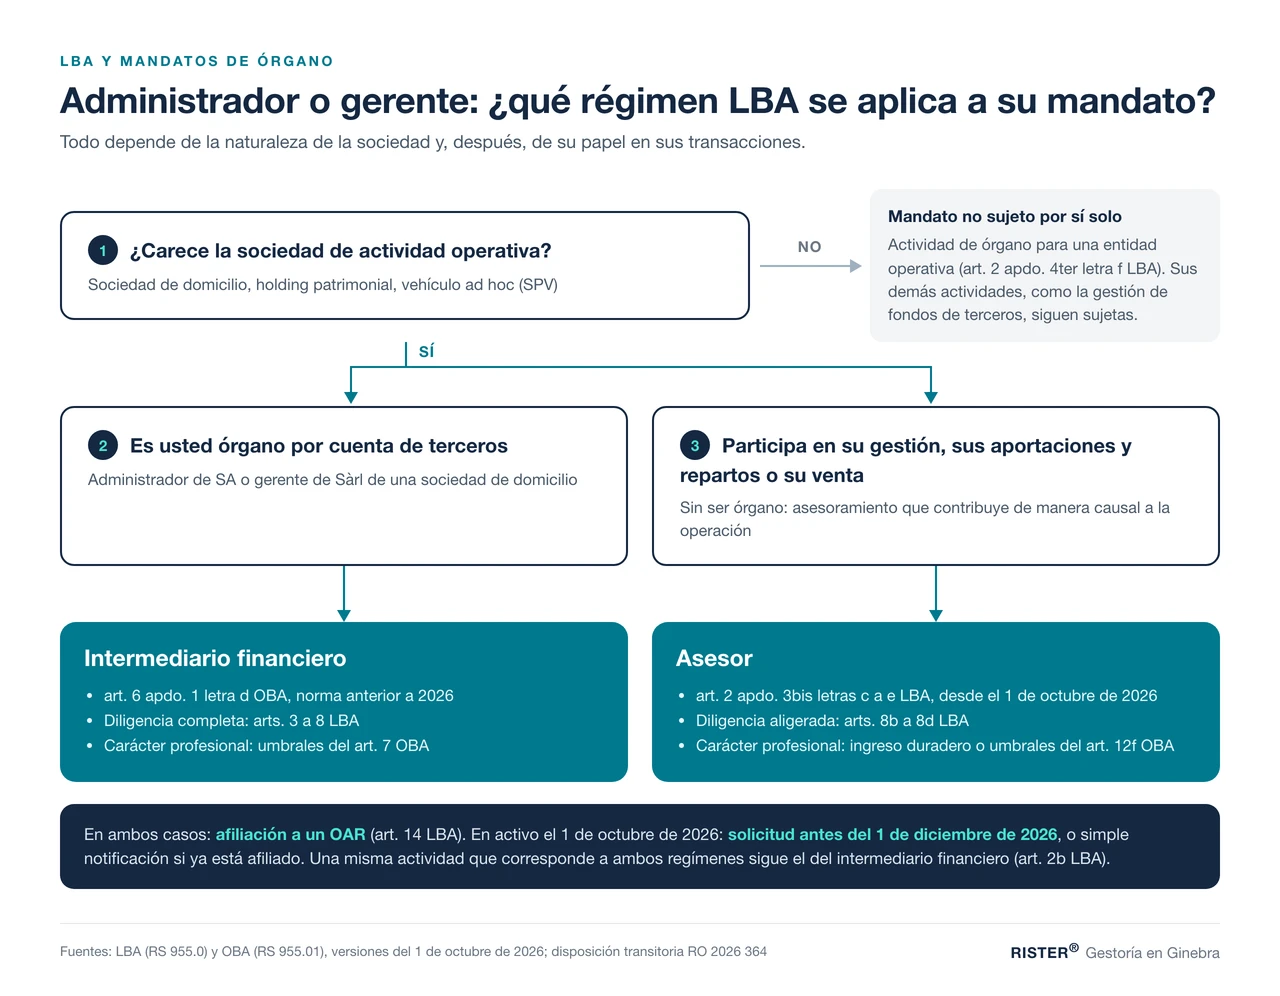
La LBA alcanza al administrador o al gerente de una sociedad de domicilio por dos vías. Una, antigua, lo trata como intermediario financiero; la otra, abierta el 1 de octubre de 2026, lo convierte en asesor. Ambas exigen la afiliación a un OAR, pero no imponen las mismas obligaciones.
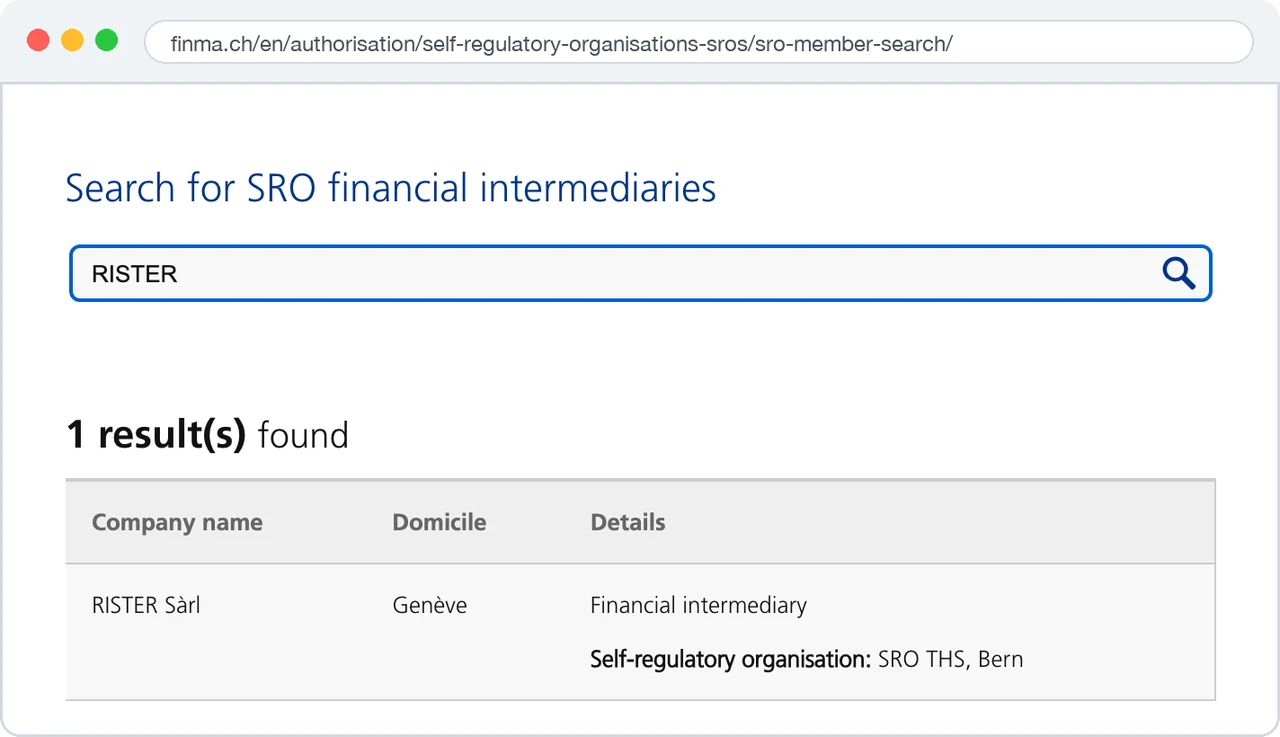
RISTER®, gestoría ginebrina que ejerce mandatos de administrador y de gerente, figura en la búsqueda de miembros de OAR de la FINMA como intermediario financiero afiliado al OAR FIDUCIAIRE|SUISSE. Las normas que siguen se presentan desde esa posición de profesional sujeto a la ley.
El órgano de una sociedad de domicilio, intermediario financiero
La Ordenanza sobre el blanqueo de dinero incluye entre las actividades de intermediario financiero, «siempre que se ejerzan por cuenta de terceros», «la actividad de órgano de sociedades de domicilio», según el art. 6 apdo. 1 letra d OBA (traducción libre; las versiones vinculantes son la alemana, la francesa y la italiana). La norma es anterior a la revisión: un administrador de SA o un gerente de Sàrl que ejercía tales mandatos a título profesional ya debía estar afiliado a un OAR.
El carácter profesional se mide según el art. 7 OBA: más de 50 000 francos de ingresos brutos por año natural, relaciones de negocios duraderas con más de 20 contrapartes, o al menos 20 relaciones de este tipo mantenidas durante el año natural, un poder de disposición sobre más de 5 millones de francos pertenecientes a terceros, o más de 2 millones de francos de transacciones al año. Basta con un solo criterio.
El asesor de una entidad no operativa, desde el 1 de octubre de 2026
La modificación de la LBA del 26 de septiembre de 2025 (RO 2026 322) crea la categoría de los asesores. El art. 2 apdo. 3bis LBA se refiere a «las personas jurídicas y físicas que, a título profesional, participan por cuenta de terceros en transacciones financieras, incluida la organización de fondos», en relación con cinco operaciones. Tres de ellas afectan directamente a los mandatos de órgano:
- «la gestión o la administración de una entidad jurídica no operativa» (letra c);
- «las aportaciones y los repartos de una entidad jurídica no operativa» (letra d);
- «la venta o la compra de una entidad jurídica cuando la venta o la compra se realiza a través de una entidad jurídica no operativa» (letra e).
La participación se entiende en sentido amplio: incluye «todo asesoramiento que contribuya de manera causal» a la operación (art. 12d OBA). Por tanto, no hace falta formar parte del consejo. El consultor que organiza el reparto de un dividendo para una estructura no operativa puede ser asesor sin haber estado nunca inscrito en el registro mercantil como órgano.
| Criterio | Órgano de sociedad de domicilio | Asesor (entidad no operativa) |
|---|---|---|
| Base legal | art. 2 apdo. 3 LBA, art. 6 apdo. 1 letra d OBA | art. 2 apdo. 3bis letras b a e LBA |
| En vigor | Antes de la revisión | Desde el 1 de octubre de 2026 |
| Desencadenante | Ser órgano por cuenta de terceros | Participar en una transacción financiera, se sea órgano o no |
| Carácter profesional | art. 7 OBA | art. 12f OBA |
| Diligencia | arts. 3 a 8 LBA | arts. 8b a 8d LBA |
| Comunicación a la MROS | art. 9 apdo. 1 LBA | art. 9 apdo. 1ter LBA |
| Afiliación a un OAR | Obligatoria (art. 14 apdo. 1) | Obligatoria (art. 14 apdo. 1) |
Fuente: LBA (RS 955.0) y OBA (RS 955.01), versiones vigentes desde el 1 de octubre de 2026, Fedlex.
Cuando los dos regímenes se superponen
Si una misma actividad corresponde a la vez a la intermediación financiera y a la asesoría, se aplican las normas de los intermediarios financieros (art. 2b apdo. 1 LBA). Es típicamente el caso del administrador de una sociedad de domicilio: su mandato de órgano, ejercido por cuenta de terceros, es a la vez una intermediación financiera (art. 6 apdo. 1 letra d OBA) y una participación en la administración de una entidad no operativa. Por tanto, sigue sujeto a los arts. 3 a 8. Lo que decide es la naturaleza de la actividad ejercida, y no un elemento aislado como la firma bancaria. Quien ejerce actividades distintas de ambos tipos sigue las normas de cada una, salvo que declare someter el conjunto a las normas de los intermediarios financieros (art. 2b apdo. 2 LBA). Y el OAR que lo supervisa como intermediario financiero lo supervisa por todas sus actividades (art. 12a apdo. 2 LBA).
Sociedad de domicilio o entidad no operativa: dos nociones de la LBA
Las dos nociones se solapan sin confundirse. La sociedad de domicilio la define la OBA, como acabamos de ver; la entidad jurídica no operativa, que activa el régimen de los asesores, la define la propia ley, en el art. 2a apdo. 6 LBA.
La entidad jurídica no operativa según el art. 2a apdo. 6 LBA
Quedan comprendidas «las personas jurídicas, las sociedades, los establecimientos, las fundaciones, los trusts, las empresas fiduciarias u otras relaciones similares que no se han fundado ni se gestionan con el fin de explotar o apoyar las actividades operativas de una empresa o de un grupo, en particular las sociedades de domicilio» (art. 2a apdo. 6 LBA).
Esta noción engloba las sociedades de domicilio, pero su perímetro no coincide necesariamente con el del art. 6 OBA: la ley atiende a la finalidad para la que la estructura se fundó o se gestiona; la OBA, a la falta de actividad comercial, acompañada de exclusiones expresas. Por tanto, la calificación se hace según la actividad real de la estructura, y los OAR precisan la práctica: la ARIF cita las sociedades de domicilio, las holdings puras y los vehículos ad hoc (SPV). La diferencia se debe sobre todo a las holdings: la que posee la mayoría de filiales operativas no es una sociedad de domicilio y, si apoya las actividades de su grupo, tampoco es una entidad no operativa; la que se limita a mantener activos pasivos encaja, en principio, en ambas nociones.
| Estructura | Sociedad de domicilio (art. 6 OBA) | Entidad no operativa (art. 2a apdo. 6 LBA) |
|---|---|---|
| SA comercial con empleados y clientes | No | No |
| Holding que posee la mayoría de filiales operativas | No (apdo. 3 letra b) | En principio no, si apoya las actividades del grupo |
| Holding que solo posee una cartera de valores | Sí | Sí |
| Fundación de utilidad pública operativa | No (apdo. 3 letra a) | No; actividad de órgano excluida si la sede está en Suiza (art. 2 apdo. 4ter letra f LBA) |
Fuentes: OBA (RS 955.01), art. 6; LBA (RS 955.0), art. 2 apdo. 4ter y art. 2a apdo. 6; ARIF, FAQ AML Advisors. La calificación debe establecerse caso por caso, según la actividad real.
Consejo de RISTER
Deje constancia escrita de la calificación de cada estructura cuando acepte el mandato y, después, en cada cambio de actividad: plantilla, volumen de negocios, naturaleza de los activos, pertenencia a un grupo. Una holding que vende sus filiales y conserva el precio en liquidez no cambia automáticamente de categoría, pero su calificación debe reexaminarse a la luz de su actividad y de la finalidad de los activos que posee: el régimen LBA de sus órganos puede depender de ello.
Los mandatos de órgano que la LBA no alcanza
La ley excluye expresamente «las actividades de órgano para entidades jurídicas operativas o para fundaciones de utilidad pública o asociaciones operativas con sede en Suiza» (art. 2 apdo. 4ter letra f LBA). Por tanto, el administrador residente de una pyme ginebrina en plena actividad no es asesor por el solo hecho de su mandato.
Otros tres límites restringen el ámbito de la asesoría:
- Las prestaciones dentro de un grupo no convierten a quien las presta en asesor (art. 2 apdo. 3 letra a OBA).
- Las operaciones familiares: las que corresponden al derecho de familia, al régimen económico matrimonial, a las sucesiones o a una donación, o que se realizan entre personas vinculadas en el sentido del art. 2 apdo. 2 letra a LEFin (art. 2 apdo. 4ter letra a LBA).
- La actividad ocasional: la asesoría solo es profesional si constituye una actividad económica independiente orientada a obtener un ingreso duradero. Lo es en todo caso por encima de uno de los umbrales del art. 12f apdo. 1 OBA (más de 50 000 francos de ingresos brutos, más de 20 clientes o más de 20 operaciones por año natural, más de 5 millones en valores de terceros, más de 2 millones en transacciones), tanto si se ejerce como actividad principal como si es accesoria (art. 12f apdo. 2 OBA).
Importante
La exclusión del art. 2 apdo. 4ter letra f afecta al régimen de los asesores. Un administrador de una sociedad operativa que, además, gestiona fondos o valores por cuenta de terceros sigue siendo intermediario financiero por esa actividad.
Las obligaciones LBA según el régimen
El órgano de una sociedad de domicilio aplica el régimen completo del intermediario financiero; el asesor, un régimen aligerado centrado en la prestación. En ambos casos, la LBA se suma al derecho de sociedades sin rebajar sus exigencias.
Órgano de sociedad de domicilio: el régimen del intermediario financiero
- Identificar a la contraparte y a las personas que actúan por ella (art. 3) y, después, al beneficiario efectivo, con una declaración escrita, o cuya prueba pueda establecerse mediante un texto, cuando la contraparte es una sociedad de domicilio o una persona jurídica operativa (art. 4 apdo. 2 letra b); repetir estas verificaciones en caso de duda (art. 5).
- Comprender el objeto y la finalidad de la relación, y aclarar cualquier transacción inusual, cualquier indicio de origen delictivo y cualquier riesgo mayor. Una relación con una persona políticamente expuesta en el extranjero siempre presenta un riesgo mayor (art. 6).
- Documentar y conservar diez años (art. 7), organizarse y formar al personal (art. 8).
- Comunicar a la Oficina de Comunicación en materia de Blanqueo de Dinero (MROS) las sospechas fundadas (art. 9 apdo. 1), bloquear los activos confiados en los casos previstos (art. 10), sin informar al cliente (art. 10a apdo. 1).
Asesor: el régimen del art. 8b
El asesor verifica la identidad del cliente, identifica al beneficiario efectivo y documenta (art. 8b apdo. 1). Identifica el objeto y la finalidad de la prestación (apdo. 2) y solo aclara su contexto si el riesgo lo exige (apdo. 3), según los criterios fijados por su OAR (art. 8c). Adopta las medidas organizativas del art. 8d, comunica sus sospechas a la MROS (art. 9 apdo. 1ter), no dice nada al cliente (art. 10a apdo. 5) y responde a las solicitudes de la oficina de comunicación (art. 11a). La ley le permite poner fin al mandato en cualquier momento después de una comunicación (art. 9b apdo. 2bis).
El derecho de sociedades se mantiene íntegro
Las atribuciones intransferibles y los deberes de diligencia y de lealtad siguen siendo los del Código de Obligaciones suizo: arts. 716a y 717 CO para el consejo de administración, arts. 810 y 812 CO para los gerentes. La sociedad debe poder estar representada en todo momento por una persona domiciliada en Suiza (art. 718 apdo. 4 CO para la SA, art. 814 apdo. 3 CO para la Sàrl). Estas responsabilidades se desarrollan en nuestros artículos sobre la función del administrador de una sociedad suiza y sobre las funciones del gerente de una Sàrl.
Afiliación a un OAR, plazos y sanciones
Todo intermediario financiero en el sentido del art. 2 apdo. 3 LBA y todo asesor deben afiliarse a un OAR (art. 14 apdo. 1 LBA). Para quienes ya ejercían una actividad de asesor el 1 de octubre de 2026, la solicitud o la notificación debe presentarse antes del 1 de diciembre de 2026.
| Su situación | Trámite | Plazo |
|---|---|---|
| Ya afiliado como intermediario financiero y con actividad de asesor | Notificar la actividad de asesor a su OAR | Antes del 1 de diciembre de 2026 |
| Asesor activo el 1 de octubre de 2026, no afiliado | Solicitar la afiliación; hasta la decisión, solo relaciones de negocios existentes | Antes del 1 de diciembre de 2026 |
| Nuevo asesor o umbral superado a lo largo del año | Obligaciones inmediatas, solicitud de afiliación | Dos meses (art. 12g OBA) |
| Dimisión o exclusión de un OAR | Solicitud ante otro OAR | Dos meses (art. 12h OBA) |
Fuente: OBA (RS 955.01), arts. 12g, 12h y disposición transitoria de la modificación del 26 de septiembre de 2025 (RO 2026 364).
El OAR examina la organización interna, la reputación del solicitante y de sus directivos, y la de los titulares de participaciones cualificadas (art. 14 apdo. 2 LBA). Una vez afiliado, el profesional figura en el registro público de intermediarios financieros y asesores que lleva la FINMA (art. 18b LBA), que pueden consultar sus clientes y los bancos de estos.
Ejercer intencionadamente una actividad que requiere afiliación a un OAR sin estar afiliado expone a una pena privativa de libertad de hasta tres años o a una pena pecuniaria; la negligencia, a una multa de hasta 250 000 francos (art. 44 LFINMA). No comunicar una sospecha fundada se castiga, si hay intención, con una multa de hasta 500 000 francos (art. 37 LBA).
Qué cambia la LBA para la sociedad y su accionista
Para el accionista de una sociedad de domicilio, la LBA se traduce en un expediente de aceptación más completo y en actualizaciones periódicas. Un administrador que no pide nada no ofrece flexibilidad: está preparando su dimisión para el primer control de su OAR.
- Al aceptar el mandato: documentos de identidad, declaración del beneficiario efectivo, explicación de la finalidad de la estructura y, en el régimen de intermediario financiero o en caso de riesgo elevado, del origen de los fondos.
- Durante el mandato: actualización periódica de los documentos según el riesgo (art. 7 apdo. 1bis LBA) y justificación de las operaciones inusuales.
- Con el registro de transparencia: la sociedad comunica sus beneficiarios efectivos al registro de transparencia creado por la Ley sobre la transparencia de las personas jurídicas (LTPM), que los intermediarios financieros y los asesores pueden consultar en línea (art. 27 LTPM). A partir del 1 de abril de 2027 (art. 54 LTPM), el administrador que actúe como intermediario financiero deberá comunicar al registro, en un plazo de 30 días, toda discrepancia que pueda poner en duda la información sobre el beneficiario efectivo y que persista después de haberle dado a usted un plazo razonable para corregirla (art. 30 LTPM).
Nuestro servicio de administrador y gerente residente en Suiza empieza por este análisis: calificación de la sociedad, régimen LBA aplicable, documentos que hay que reunir.
Lista de control LBA para administradores y gerentes antes del 1 de diciembre de 2026
- Inventariar sus mandatos de órgano y sus encargos de asesoría sobre estructuras: sociedad, cantón, actividad real, naturaleza de los activos.
- Calificar cada estructura: operativa, sociedad de domicilio, entidad no operativa, holding de grupo.
- Vincular cada mandato a un régimen: intermediario financiero, asesor o actividad de órgano excluida (art. 2 apdo. 4ter letra f), sin perjuicio de sus demás actividades.
- Medir los umbrales del art. 7 o del art. 12f OBA en el año natural.
- Verificar su situación ante un OAR: ya afiliado (notificación de la actividad de asesor) o no (solicitud de afiliación).
- Poner al día los expedientes: identidad, declaración del beneficiario efectivo, objeto y finalidad, perfil de riesgo, para cada mandato en curso.
- Presentar la notificación o la solicitud antes del 1 de diciembre de 2026 y conservar el justificante.
Administrador o gerente residente en Ginebra
Un mandato de órgano confiado a una gestoría afiliada a un OAR
¿Busca un administrador o un gerente residente? RISTER, intermediario financiero afiliado al OAR FIDUCIAIRE|SUISSE, se lo propone con la calificación LBA de su sociedad desde la aceptación del mandato, y con el mismo interlocutor para la contabilidad, el IVA y la fiscalidad.
Solicitar una entrevista
RISTER – Gestoría en Ginebra, respuesta en un día hábil.
Casos prácticos: tres situaciones, tres regímenes LBA
Tres situaciones habituales en la Suiza francófona muestran que la misma función de administrador puede corresponder a tres regímenes distintos.
Ginebra: el administrador residente de una sociedad de trading
Una SA ginebrina de trading emplea a doce personas y factura a clientes europeos. Su administrador residente, designado por el accionista extranjero, no desempeña ningún otro papel. La sociedad es operativa: el mandato queda excluido por el art. 2 apdo. 4ter letra f LBA. Por lo que respecta a este mandato, se aplica plenamente el Código de Obligaciones, pero no la LBA.
Ginebra: la holding familiar que solo posee valores
Una holding ginebrina mantiene, para una familia residente en el extranjero, una cartera de valores y liquidez, sin ninguna filial operativa. Es una sociedad de domicilio en el sentido del art. 6 apdo. 2 OBA, y su administrador, que actúa por mandato de la familia, ejerce una actividad de órgano por cuenta de terceros. Si acumula 25 mandatos de este tipo, supera el umbral de las 20 relaciones del art. 7 OBA: es intermediario financiero y ya debía estar afiliado a un OAR antes del 1 de octubre de 2026.
Lausana: el consultor que organiza la salida de un SPV
Un consultor de Lausana, que no forma parte de ningún consejo, organiza para un cliente el reparto del dividendo de un SPV, un vehículo sin actividad operativa que posee un inmueble, y después la venta de sus acciones. El reparto corresponde al art. 2 apdo. 3bis letra d LBA, y la venta de las acciones de una sociedad inmobiliaria, a la letra a, que abarca los actos que tienen los mismos efectos económicos que una venta de inmueble (art. 12e apdo. 2 letra a OBA). Salvo que el precio sea inferior a 5 millones de francos y se canalice exclusivamente a través de bancos (art. 2 apdo. 4ter letra b LBA), una sola venta de más de 2 millones de francos convierte su asesoramiento en profesional (art. 12f apdo. 1 letra d OBA): activo el 1 de octubre de 2026, debe solicitar su afiliación a un OAR antes del 1 de diciembre de 2026.
FAQ: LBA, administradores y gerentes de sociedades de domicilio
¿Qué es una sociedad de domicilio en Suiza?
Es una sociedad, una fundación, un trust o una estructura similar que no ejerce actividad comercial, de fabricación ni otra actividad explotada en forma comercial (art. 6 apdo. 2 OBA): mantiene y gestiona activos, como el patrimonio de una familia. Quedan excluidas las holdings con participaciones mayoritarias en sociedades operativas y las estructuras con fines ideales (art. 6 apdo. 3 OBA). Es una figura lícita: una sociedad de domicilio no es necesariamente una sociedad pantalla y, desde el 1 de enero de 2020, ya no es un estatus fiscal.
¿Debe el administrador de una sociedad de domicilio estar afiliado a un OAR?
Sí, si actúa a título profesional y por cuenta de terceros. La actividad de órgano de sociedades de domicilio es una intermediación financiera (art. 6 apdo. 1 letra d OBA), sujeta a la afiliación a un organismo de autorregulación (art. 14 apdo. 1 LBA). El carácter profesional se alcanza al superar uno de los umbrales del art. 7 OBA, por ejemplo más de 50 000 francos de ingresos brutos o al menos 20 relaciones de negocios duraderas por año natural.
¿Está sujeto a la LBA el administrador de una sociedad operativa?
No por su mandato de órgano. El art. 2 apdo. 4ter letra f LBA excluye las actividades de órgano para entidades jurídicas operativas, fundaciones de utilidad pública y asociaciones operativas con sede en Suiza. Sigue sujeto a la LBA por cualquier otra actividad que entre en su ámbito, como la gestión de fondos de terceros.
¿Afecta la ley al gerente de una Sàrl igual que al administrador de una SA?
Sí. La LBA se refiere a la actividad de órgano y a la gestión o administración de una entidad, sea cual sea su forma: el gerente de una Sàrl de domicilio es órgano al mismo título que el administrador de una SA. Los umbrales, las obligaciones y el plazo del 1 de diciembre de 2026 son idénticos.
¿Qué diferencia hay entre una sociedad de domicilio y una entidad jurídica no operativa?
La sociedad de domicilio la define el art. 6 apdo. 2 OBA: una estructura sin actividad comercial, de fabricación ni otra actividad explotada en forma comercial, con exclusión de las holdings con participaciones mayoritarias en sociedades operativas. La entidad jurídica no operativa la define el art. 2a apdo. 6 LBA: una estructura que no se ha fundado ni se gestiona para explotar o apoyar las actividades operativas de una empresa o de un grupo, en particular una sociedad de domicilio. Las dos nociones se solapan ampliamente sin confundirse, y la calificación depende de la actividad real de la estructura.
¿Es una holding una sociedad de domicilio según la LBA?
No necesariamente. Una holding que posee participaciones mayoritarias en sociedades operativas, sin gestionar el patrimonio de terceros, no es una sociedad de domicilio (art. 6 apdo. 3 letra b OBA). Una holding que solo posee valores o liquidez lo es en principio. Su administrador queda entonces sujeto al régimen del intermediario financiero si ejerce ese mandato por cuenta de terceros y a título profesional, es decir, por encima de uno de los umbrales del art. 7 OBA.
¿Cuáles son las nuevas medidas de la LBA en 2026?
Desde el 1 de octubre de 2026, la LBA se aplica a una tercera categoría, los asesores: participación profesional, por cuenta de terceros, en transacciones financieras vinculadas a la venta o la compra de un inmueble, a la creación, la gestión o la administración de entidades no operativas, a sus aportaciones y repartos o a la venta de una entidad a través de una estructura de este tipo, así como la domiciliación durante más de seis meses. Los asesores activos el 1 de octubre de 2026 deben solicitar su afiliación a un OAR antes del 1 de diciembre de 2026; si ya están afiliados a un OAR como intermediarios financieros, le notifican esta actividad en el mismo plazo.
¿Qué sanciones hay por ejercer un mandato sin afiliación?
Ejercer intencionadamente una actividad que requiere afiliación a un OAR sin estar afiliado se castiga con pena privativa de libertad de hasta tres años o con pena pecuniaria, y con multa de hasta 250 000 francos en caso de negligencia (art. 44 LFINMA). La falta intencionada de comunicación a la MROS se castiga con multa de hasta 500 000 francos (art. 37 LBA).
Fuentes
- Ley federal sobre el blanqueo de dinero (LBA, RS 955.0), versión vigente desde el 1 de octubre de 2026: arts. 2, 2a, 2b, 3 a 10a, 11a, 12a, 14, 18b, 37 (versión oficial en francés)
- Modificación de la LBA del 26 de septiembre de 2025, RO 2026 322 (versión oficial en francés)
- Ordenanza sobre el blanqueo de dinero (OBA, RS 955.01): arts. 2, 6, 7, 12d a 12h y disposición transitoria (versión oficial en francés)
- Ordenanza del 12 de junio de 2026 sobre la transparencia de las personas jurídicas, anexo, cifra 6: modificación de la OBA y disposición transitoria, RO 2026 364 (versión oficial en francés)
- Ley sobre la transparencia de las personas jurídicas (LTPM, RS 955.3): arts. 27, 30 y 54 (versión oficial en francés)
- Ley federal sobre la supervisión de los mercados financieros (LFINMA, RS 956.1): art. 44 (versión oficial en francés)
- Ley federal de armonización de los impuestos directos (LHID, RS 642.14): art. 28 apdos. 2 a 4, derogados el 1 de enero de 2020, y art. 78g (versión oficial en francés)
- Código de Obligaciones (CO, RS 220): arts. 716a, 717, 718, 810, 812, 814 (versión oficial en francés)
- FINMA: lucha contra el blanqueo de dinero (página en inglés)
- FINMA: búsqueda de miembros de OAR (página en inglés, consultada el 8 de octubre de 2026)
- Asociación Suiza de Banqueros: comentario del CDB 20 (2020), art. 39, sociedades de domicilio (documento en francés)
- ARIF: FAQ AML Advisors (en inglés)
Conclusión
La cuestión ya no es solo saber si se es órgano de una sociedad de domicilio, sino si la estructura es operativa y qué papel se desempeña en sus transacciones. La respuesta determina el régimen, intermediario financiero o asesor, y el plazo del 1 de diciembre de 2026 deja poco margen para calificar cada mandato.
RISTER, gestoría ginebrina afiliada al OAR FIDUCIAIRE|SUISSE, ejerce mandatos de administrador y de gerente bajo la dirección de Andrés Taracido, experto que cuenta con más de 25 años de experiencia junto a las empresas suizas. Para hacer balance del régimen LBA de sus estructuras, contacte con nuestros expertos.