Desde el 1 de octubre de 2026, la Ley federal sobre el blanqueo de dinero (LBA) se aplica a la domiciliación. Quien, a título profesional, pone a disposición de una entidad jurídica una dirección o locales como domicilio o sede durante más de seis meses se considera «asesor» (art. 2 apdo. 3ter LBA). Debe identificar a su cliente y al beneficiario efectivo, documentar, formar a su personal, comunicar sus sospechas a la MROS y afiliarse a un organismo de autorregulación (OAR). Los proveedores de domiciliación en activo el 1 de octubre tienen hasta el 1 de diciembre de 2026 para hacerlo.
Esta guía aborda LBA y domiciliación desde el lado del proveedor y se cierra con una lista de control para completar antes de ese plazo.
Índice
- Qué cambia la LBA para la domiciliación el 1 de octubre de 2026
- Cuándo un proveedor de domiciliación pasa a ser asesor según la LBA
- Las obligaciones LBA del proveedor de domiciliación
- Afiliación a un OAR: el plazo del 1 de diciembre de 2026
- El caso de la gestoría ya afiliada a un OAR
- Qué cambia la LBA para la sociedad domiciliada
- LBA y domiciliación: lista de control antes del 1 de diciembre de 2026
- Caso práctico: un centro de negocios ginebrino y sus 40 sociedades domiciliadas
Qué cambia la LBA para la domiciliación el 1 de octubre de 2026
Hasta el 30 de septiembre de 2026, ofrecer una dirección de sede no hacía entrar a un proveedor en la LBA, siempre que no gestionara los fondos de sus clientes ni formara parte de sus órganos. La ley solo conocía a los intermediarios financieros y a los comerciantes. Ahora incluye una tercera categoría, los asesores (art. 2 apdo. 1 letra c LBA), y la domiciliación figura en ella con nombre propio.
El cambio procede de la modificación de la LBA del 26 de septiembre de 2025, publicada en la Recopilación Oficial con la referencia RO 2026 322. El Parlamento la aprobó el mismo día que la Ley federal sobre la transparencia de las personas jurídicas. Nadie solicitó un referéndum antes de que venciera el plazo, el 15 de enero de 2026, y el Consejo Federal fijó la entrada en vigor el 1 de octubre de 2026.
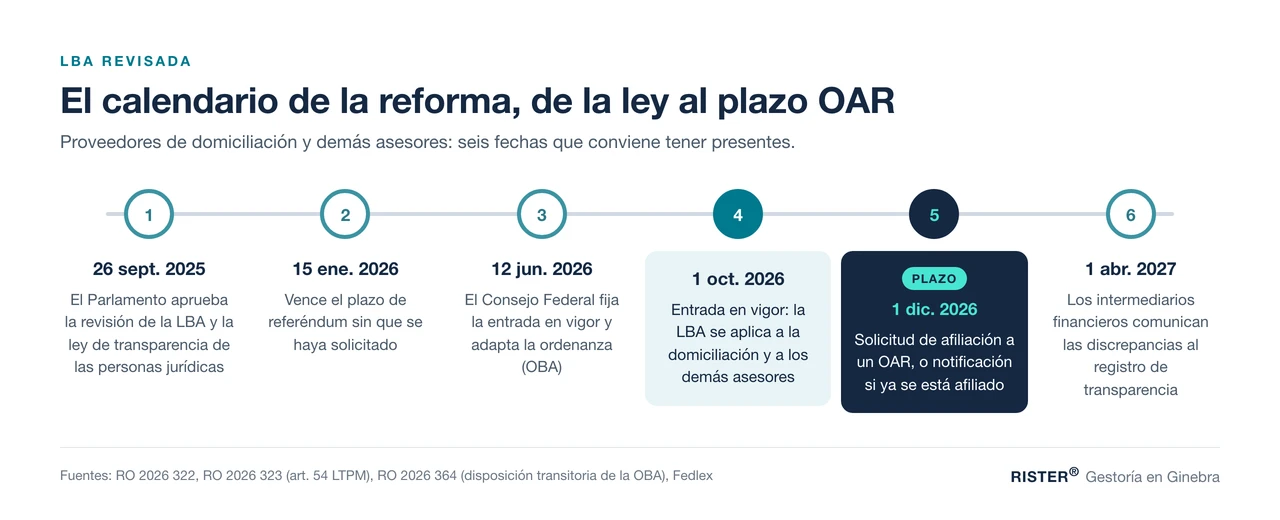
El texto que se ocupa de la domiciliación cabe en una sola frase. Según el art. 2 apdo. 3ter LBA, «se consideran asimismo asesores las personas jurídicas y físicas que, a título profesional, ponen a disposición de una entidad jurídica una dirección o locales como domicilio o sede por un periodo superior a seis meses» (traducción libre; las versiones vinculantes son la alemana, la francesa y la italiana).
| Aspecto | Hasta el 30 de septiembre de 2026 | Desde el 1 de octubre de 2026 |
|---|---|---|
| Estatus del proveedor de domiciliación | Fuera de la LBA por la sola domiciliación | Asesor (art. 2 apdo. 3ter LBA) |
| Diligencia | Ninguna por la domiciliación | Arts. 8b a 8d LBA |
| Comunicación a la MROS | Ninguna por la domiciliación | Art. 9 apdo. 1ter LBA |
| Supervisión | Ninguna | Afiliación a un OAR (art. 14 apdo. 1 LBA) |
| Publicidad | Ninguna | Registro público llevado por la FINMA (art. 18b LBA) |
Fuente: LBA (RS 955.0), versión vigente desde el 1 de octubre de 2026, Fedlex.
En RISTER® tratamos aquí únicamente la domiciliación. Las obligaciones generales del intermediario financiero (organización interna, responsable LBA, auditorías del OAR) siguen su propio régimen y quedan fuera de este artículo.
Cuándo un proveedor de domiciliación pasa a ser asesor según la LBA
Un proveedor de domiciliación se convierte en asesor cuando se reúnen cuatro condiciones: actúa a título profesional, facilita una dirección o locales, la entidad los utiliza como domicilio o sede, y la puesta a disposición dura más de seis meses. Basta con que falte una para que el art. 2 apdo. 3ter no se aplique.
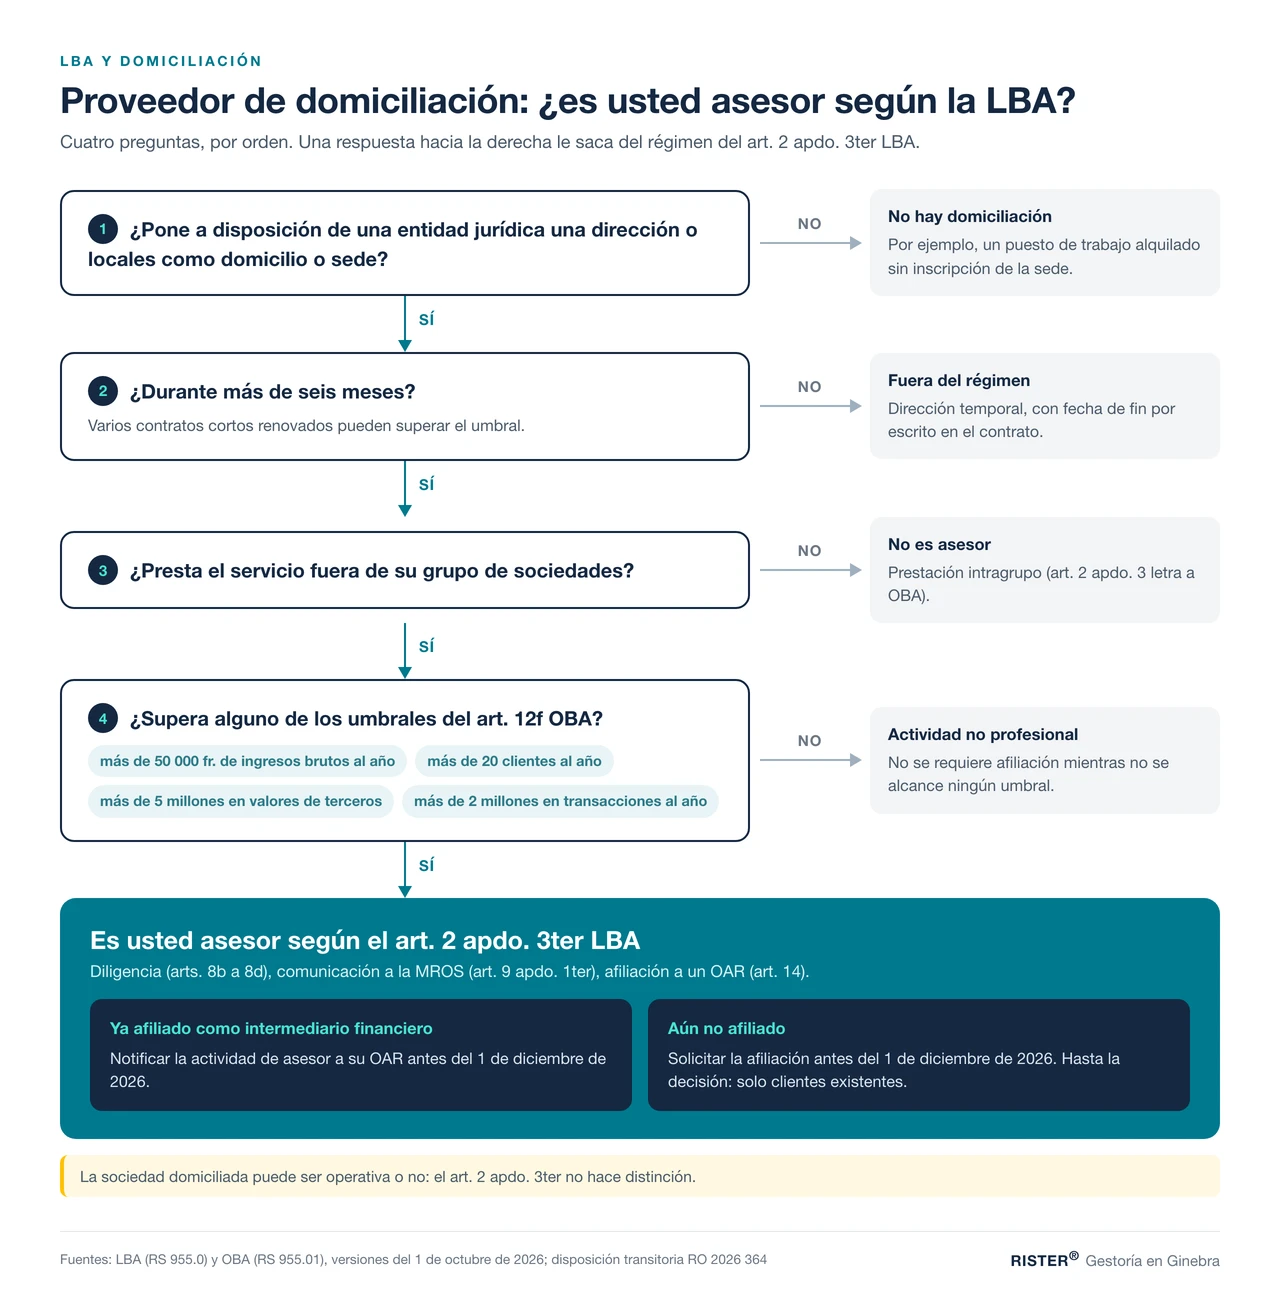
Las cuatro condiciones del art. 2 apdo. 3ter
- A título profesional: se valora según la Ordenanza sobre el blanqueo de dinero (OBA); véase la tabla siguiente.
- Una dirección o locales: basta una simple dirección c/o, sin necesidad de oficina.
- Como domicilio o sede: lo que cuenta es el uso de la dirección como sede o domicilio de la entidad, no el alquiler de un espacio en sí.
- En favor de una entidad jurídica, durante más de seis meses: sociedad, fundación, asociación o estructura comparable.
Los umbrales del carácter profesional
La asesoría se ejerce a título profesional cuando constituye una actividad económica independiente orientada a obtener un ingreso duradero (art. 12f apdo. 1 OBA). La ordenanza fija además cuatro umbrales, y basta con superar uno. La domiciliación puede ser la actividad principal o un servicio accesorio: la calificación es la misma (art. 12f apdo. 2 OBA).
| Umbral (por año natural) | Base | Qué significa para un proveedor de domiciliación |
|---|---|---|
| Ingresos brutos superiores a 50 000 francos | art. 12f apdo. 1 letra a OBA | 34 contratos facturados a 1500 francos al año |
| Más de 20 clientes o más de 20 operaciones jurídicas | art. 12f apdo. 1 letra b OBA | 21 sociedades domiciliadas, sea cual sea el precio |
| Valores patrimoniales de terceros superiores a 5 millones de francos | art. 12f apdo. 1 letra c OBA | Rara vez se alcanza solo con la domiciliación |
| Transacciones financieras superiores a 2 millones de francos | art. 12f apdo. 1 letra d OBA | Ídem |
Fuente: OBA (RS 955.01), art. 12f, versión vigente desde el 1 de octubre de 2026.
El umbral de los veinte clientes es el que más sorprende. Basta para que quede sujeto un centro de negocios que domicilia veintiuna sociedades, aunque cobre precios modestos.
Seis meses: una duración efectiva
Una dirección prestada durante menos de seis meses, mientras dura un traslado de sede o una mudanza, queda fuera del régimen. El texto no dice cómo se computan los contratos cortos que se renuevan uno tras otro.
Consejo de RISTER
Tres meses prorrogados dos veces suman nueve meses de sede. Trate como sujeta a la LBA, desde la firma, toda domiciliación destinada a durar, y reserve el régimen de «menos de seis meses» para las direcciones realmente temporales, con una fecha de fin por escrito en el contrato.
Operativa o no, la sociedad domiciliada está incluida
El apartado contiguo, el apdo. 3bis, solo se refiere a las entidades jurídicas no operativas. El apdo. 3ter no recoge esa restricción. Domiciliar una pyme ginebrina en plena actividad, con su plantilla y sus clientes, convierte al proveedor en asesor exactamente igual que domiciliar una holding patrimonial.
Sociedad domiciliada y sociedad de domicilio: dos cosas distintas
Una sociedad domiciliada utiliza la dirección de un proveedor como sede. Una sociedad de domicilio es una categoría jurídica: una estructura que no ejerce ninguna actividad comercial, de fabricación ni otra actividad explotada en forma comercial (art. 6 apdo. 2 OBA), como una holding que se limita a mantener el patrimonio de una familia. No todas las sociedades domiciliadas son sociedades de domicilio, y el art. 2 apdo. 3ter se aplica a ambas. La definición, sus indicios y sus consecuencias para los administradores se explican en nuestro artículo sobre la sociedad de domicilio y las obligaciones LBA de sus órganos.
Situaciones excluidas y zonas grises
- Dentro de un grupo: las prestaciones entre sociedades de un mismo grupo no convierten a quien las presta en asesor (art. 2 apdo. 3 letra a OBA). Una sociedad matriz que aloja la sede de sus filiales no está afectada.
- Actividad ocasional: por debajo de los cuatro umbrales del art. 12f OBA, no hay carácter profesional.
- Centros de negocios y coworkings: a nuestro juicio, un puesto de trabajo alquilado sin inscripción de la sede en esa dirección no entra en el apdo. 3ter. En cuanto una entidad inscribe allí su sede en el registro mercantil durante más de seis meses, el operador entra en el régimen. Ninguna fuente oficial ha zanjado todavía este punto: la última palabra la tiene su OAR.
Las obligaciones LBA del proveedor de domiciliación
El proveedor de domiciliación que actúa como asesor debe identificar, comprender, documentar, organizarse y comunicar. Estas obligaciones son más ligeras que las de un intermediario financiero, pero se aplican a cada contrato, incluidos los firmados antes del 1 de octubre de 2026.
El cliente y el beneficiario efectivo
El art. 8b apdo. 1 LBA remite a tres normas del régimen general. El proveedor verifica la identidad del cliente mediante un documento probatorio y, si se trata de una persona jurídica, toma conocimiento de las facultades para obligar a la sociedad y verifica la identidad de quienes firman por ella (art. 3 apdo. 1 LBA). Identifica al beneficiario efectivo y obtiene una declaración escrita, exigida en particular cuando el cliente es una sociedad de domicilio o una persona jurídica operativa (art. 4 apdos. 1 y 2 letras a y b LBA).
El objeto de la domiciliación
También debe identificar el objeto y la finalidad de la prestación (art. 8b apdo. 2 LBA): por qué una sede en Ginebra, para qué actividad, con qué directivos. Si el riesgo es elevado, aclara el contexto (art. 8b apdo. 3 LBA). Los casos que lo exigen los fija el reglamento de su OAR (art. 8c apdo. 2 LBA).
La documentación, conservada diez años
Las verificaciones se registran de modo que un tercero experto pueda formarse una idea objetiva del expediente, se revisan periódicamente según el riesgo y se conservan diez años después del fin de la relación (art. 7 apdos. 1, 1bis y 3 LBA). Un montón de copias de pasaportes no cumple este requisito. Hay que poder demostrar qué se ha entendido del cliente, y en qué fecha.
La organización interna
El art. 8d LBA exige las medidas organizativas necesarias para impedir el blanqueo de dinero, la financiación del terrorismo y la infracción de las medidas coercitivas basadas en la Ley sobre embargos (LEmb), con una formación suficiente del personal y controles. En una estructura pequeña, eso supone como mínimo una directiva escrita, una formación documentada y una revisión anual de los expedientes.
La comunicación a la MROS
El proveedor informa de inmediato a la Oficina de Comunicación en materia de Blanqueo de Dinero (MROS) si sabe o presume, sobre la base de sospechas fundadas, que los valores patrimoniales vinculados a la prestación tienen un origen delictivo o proceden de un delito fiscal cualificado, o si renuncia a un cliente por ese motivo (art. 9 apdo. 1ter LBA). No debe informar de ello ni al cliente ni a terceros (art. 10a apdo. 5 LBA). Una vez hecha la comunicación, puede poner fin a la relación en cualquier momento (art. 9b apdo. 2bis LBA).
Importante
Infringir intencionadamente la obligación de comunicar expone a una multa de hasta 500 000 francos; por negligencia, de hasta 150 000 francos (art. 37 LBA).
Lo que la ley no exige al proveedor de domiciliación
El asesor no es un intermediario financiero. El art. 8b no prevé ni una verificación sistemática del origen de los fondos ni una vigilancia continua de las transacciones: pide comprender la prestación y profundizar cuando el riesgo lo exige.
| Obligación | Proveedor de domiciliación asesor | Intermediario financiero |
|---|---|---|
| Identidad del cliente | Art. 8b apdo. 1 letra a | Art. 3 |
| Beneficiario efectivo | Art. 8b apdo. 1 letra b | Art. 4 |
| Objeto y finalidad | De la prestación (art. 8b apdo. 2) | De la relación de negocios (art. 6 apdo. 1) |
| Aclaraciones adicionales | Si el riesgo es elevado (art. 8b apdo. 3) | Transacción inusual, indicios, riesgo mayor (art. 6 apdo. 2) |
| Documentación | Diez años (art. 7) | Diez años (art. 7) |
| Organización | Art. 8d | Art. 8 |
| Comunicación a la MROS | Art. 9 apdo. 1ter | Art. 9 apdo. 1 |
Fuente: LBA (RS 955.0), arts. 3 a 9 y 8b a 8d, versión del 1 de octubre de 2026.
Afiliación a un OAR: el plazo del 1 de diciembre de 2026
Todo asesor debe afiliarse a un organismo de autorregulación (art. 14 apdo. 1 LBA). El proveedor de domiciliación que ya estaba activo el 1 de octubre de 2026 debe presentar su solicitud antes del 1 de diciembre de 2026 y, hasta la decisión, no puede aceptar nuevos clientes.
Las condiciones de afiliación a un OAR en Suiza
El OAR comprueba que el solicitante dispone de normas internas y de una organización adecuadas, que goza de buena reputación, que sus administradores y directivos ofrecen las mismas garantías y que los titulares de participaciones cualificadas son irreprochables (art. 14 apdo. 2 LBA). Cada OAR puede imponer condiciones adicionales (art. 14 apdo. 3 LBA). La ARIF y SO-FIT, entre otros, ya han publicado información dirigida a los asesores.
El calendario fijado por la ordenanza
La disposición transitoria de la OBA no deja margen. Toda persona que ejerza una actividad de asesor el 1 de octubre de 2026 debe solicitar su afiliación antes del 1 de diciembre de 2026; hasta la decisión, solo puede continuar en el marco de las relaciones de negocios existentes.
Importante
Durante la tramitación, un proveedor de domiciliación que no fuera ya intermediario financiero no puede firmar ningún contrato de domiciliación nuevo. Cada semana de retraso en la presentación de la solicitud alarga otro tanto el periodo sin nuevos clientes.
Quien inicia la actividad después del 1 de octubre de 2026, o supera un umbral a lo largo del año, aplica las obligaciones de diligencia desde el cambio de estatus y dispone de dos meses para solicitar su afiliación (art. 12g apdo. 1 OBA). Si no presenta la solicitud en ese plazo, o si se la rechazan, la actividad de asesor le queda prohibida (art. 12g apdo. 3 OBA).
El registro público de la FINMA
La FINMA lleva un registro público, accesible en línea, de los asesores afiliados a un OAR (art. 18b LBA). Es la comprobación más sencilla que puede hacer un cliente antes de confiar su sede a alguien.
Las sanciones
Ejercer intencionadamente una actividad que requiere afiliación a un OAR sin estar afiliado se castiga con pena privativa de libertad de hasta tres años o con pena pecuniaria; por negligencia, con multa de hasta 250 000 francos (art. 44 LFINMA). Pasado el 1 de diciembre de 2026, un proveedor de domiciliación que no haya presentado nada ejerce, por tanto, sin la afiliación exigida.
El caso de la gestoría ya afiliada a un OAR
Una gestoría ya afiliada a un OAR como intermediario financiero no tiene que solicitar una nueva afiliación: el organismo que la supervisa por sus actividades financieras la supervisa también por su actividad de asesor (art. 12a apdo. 2 LBA). En cambio, debe notificar esa actividad a su OAR antes del 1 de diciembre de 2026.
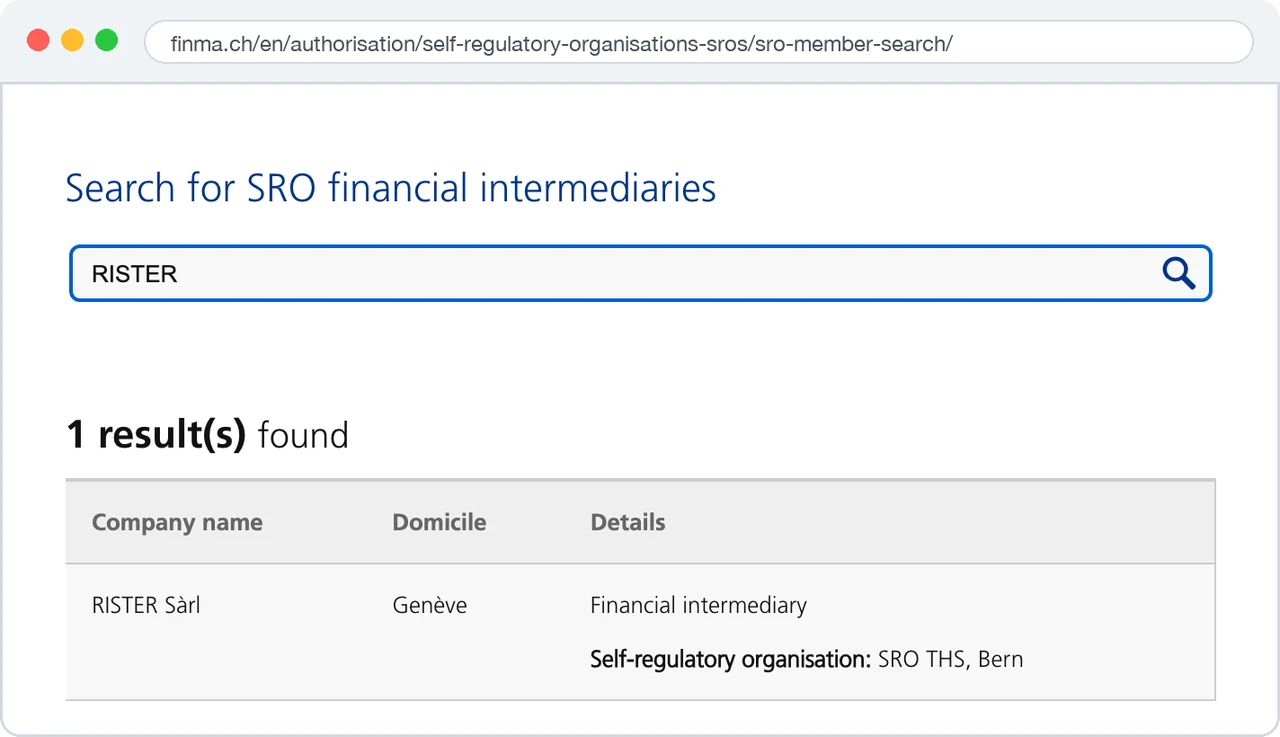
Es la situación de RISTER, que domicilia sociedades en Ginebra: RISTER Sàrl figura en la búsqueda de miembros de OAR de la FINMA como intermediario financiero afiliado al OAR FIDUCIAIRE|SUISSE. Para una gestoría así, la revisión no cambia la arquitectura del cumplimiento normativo, la amplía: la domiciliación entra en el perímetro de los procedimientos, los controles y las auditorías que ya funcionan.
Dos normas de coordinación completan este marco. Si una misma actividad corresponde a la vez a la intermediación financiera y a la asesoría, se aplican las normas de los intermediarios financieros (art. 2b apdo. 1 LBA). Una gestoría también puede declarar que somete todas sus actividades a esas normas (art. 2b apdo. 2 LBA); la declaración surte efecto el 1 de enero del año natural siguiente a su envío (art. 2a apdo. 3 OBA). Durante el periodo transitorio, puede seguir atendiendo a su clientela existente y aceptar de ella nuevos mandatos (disposición transitoria de la OBA).
Qué cambia la LBA para la sociedad domiciliada
La sociedad domiciliada no está sujeta a la ley: quien lo está es el proveedor de domiciliación. Para ella, la revisión se traduce en un expediente de entrada más completo, actualizaciones periódicas y un nuevo criterio a la hora de elegir proveedor.
Los documentos que se piden al firmar
- Un extracto del registro mercantil o, para una sociedad en constitución, los estatutos y la escritura de constitución.
- El documento de identidad de los firmantes del contrato y la prueba de sus facultades para obligar a la sociedad.
- La declaración escrita que designa al beneficiario efectivo.
- Una descripción de la actividad y del motivo para tener una sede en Ginebra.
Esta información se volverá a solicitar periódicamente, con más frecuencia si el perfil se considera de riesgo (art. 7 apdo. 1bis LBA). Un proveedor que no pide nada no es más flexible: expone a la sociedad a una rescisión el día en que su OAR revise sus expedientes.
El registro de transparencia
La Ley sobre la transparencia de las personas jurídicas (LTPM), en vigor desde el mismo día, permite al proveedor de domiciliación consultar en línea el registro de transparencia para sus verificaciones (art. 27 LTPM). Si su examen no revela ninguna anomalía, puede fiarse de las inscripciones del registro (art. 23 apdo. 2 LTPM). La comunicación de discrepancias al registro está reservada a los intermediarios financieros (art. 30 LTPM). Nuestra sociedad matriz detalla los plazos de comunicación que se imponen a las sociedades en su guía del registro de transparencia suizo.
Elegir un proveedor de domiciliación en regla
Antes de firmar, compruebe la inscripción del proveedor en la búsqueda de miembros de OAR de la FINMA o, mientras su OAR no haya decidido, la prueba de que presentó la solicitud, y después la cláusula LBA del contrato. Además, la sociedad debe poder estar representada por una persona domiciliada en Suiza (art. 718 apdo. 4 CO para la SA, art. 814 apdo. 3 CO para la Sàrl): la domiciliación no basta. Nuestro servicio de domiciliación de empresas en Ginebra reúne estas verificaciones desde la apertura del expediente.
LBA y domiciliación: lista de control antes del 1 de diciembre de 2026
Para un proveedor de domiciliación activo el 1 de octubre de 2026, la puesta en conformidad se hace en ocho pasos.
- Medir la actividad: sociedades domiciliadas durante más de seis meses, ingresos brutos del año, prestaciones intragrupo que deben excluirse.
- Determinar su estatus: ya afiliado como intermediario financiero (notificación) o no (solicitud de afiliación).
- Elegir el OAR y leer su reglamento: fija el alcance de la diligencia (art. 8c apdo. 2 LBA).
- Redactar la directiva interna: identificación, beneficiario efectivo, criterios de riesgo elevado, comunicación a la MROS, archivo.
- Designar a un responsable y formar al personal, con certificado de por medio (art. 8d LBA).
- Revisar cada expediente existente: identidad, facultades, declaración del beneficiario efectivo, objeto de la prestación.
- Adaptar el contrato tipo: cláusula LBA, deber de comunicar los cambios, derecho de rescisión.
- Presentar la solicitud o la notificación antes del 1 de diciembre de 2026 y conservar el justificante.
Domiciliación en Ginebra
Una sede confiada a una gestoría afiliada a un OAR
¿Busca una sede en Ginebra? Domiciliamos su sociedad, como intermediario financiero afiliado al OAR FIDUCIAIRE|SUISSE, con un expediente LBA completo desde la firma y el mismo interlocutor para su contabilidad, su IVA y su fiscalidad.
Solicitar una entrevista
RISTER – Gestoría en Ginebra, respuesta en un día hábil.
Caso práctico: un centro de negocios ginebrino y sus 40 sociedades domiciliadas
Un centro de negocios del barrio de Plainpalais alquila oficinas y, en paralelo, domicilia 40 sociedades, a cada una de las cuales factura 1500 francos al año. No toca los fondos de sus clientes y nunca ha estado afiliado a un OAR.
Sus ingresos brutos por domiciliación ascienden a 60 000 francos: supera el umbral de 50 000 francos del art. 12f apdo. 1 letra a OBA, y también el de los veinte clientes (letra b). Desde el 1 de octubre de 2026 es asesor a título profesional para sus 40 contratos, ya domicilie holdings o pymes en actividad.
Si presenta su solicitud el 20 de noviembre y el OAR resuelve en febrero, no podrá firmar ningún contrato de domiciliación nuevo durante casi tres meses, aunque siga atendiendo a sus 40 sociedades. Los inquilinos de sus oficinas que no hayan inscrito su sede en esa dirección siguen fuera del apdo. 3ter.
El cálculo sería idéntico en Lausana, Zúrich o Lugano: la LBA es federal. Solo cambia la oficina del registro mercantil en la que las sociedades inscriben su sede.
FAQ: LBA y domiciliación
¿Está sujeto a la LBA el proveedor de domiciliación?
Sí, desde el 1 de octubre de 2026. Quien, a título profesional, pone a disposición de una entidad jurídica una dirección o locales como domicilio o sede durante más de seis meses se considera asesor (art. 2 apdo. 3ter LBA). Aplica las obligaciones de diligencia de los arts. 8b a 8d, comunica sus sospechas a la MROS y debe estar afiliado a un organismo de autorregulación.
¿Quiénes son los asesores según la LBA?
Por un lado, las personas que participan a título profesional, por cuenta de terceros, en transacciones financieras vinculadas a la venta de inmuebles, a la creación de entidades no operativas suizas o de entidades extranjeras, o a la gestión, las aportaciones, los repartos y la venta de entidades no operativas (art. 2 apdo. 3bis LBA). Por otro, los proveedores de domiciliación que facilitan una sede durante más de seis meses (art. 2 apdo. 3ter). Los mandatos de órgano se tratan en nuestro artículo sobre las obligaciones LBA del administrador y del gerente de una sociedad de domicilio.
¿Afecta la ley a una domiciliación de menos de seis meses?
No: el art. 2 apdo. 3ter exige una duración superior a seis meses, y una dirección facilitada durante tres meses para un traslado de sede queda fuera del régimen. La ley no regula los contratos cortos renovados. Por prudencia, una domiciliación destinada a durar debe tratarse como sujeta desde la firma.
¿Cuál es el plazo para afiliarse a un OAR?
El proveedor de domiciliación activo el 1 de octubre de 2026 debe solicitar su afiliación antes del 1 de diciembre de 2026 (disposición transitoria de la OBA). Hasta la decisión, solo puede actuar en el marco de las relaciones de negocios existentes. Una gestoría ya afiliada como intermediario financiero se limita a notificar su actividad de asesor antes de la misma fecha; quien empieza más tarde dispone de dos meses (art. 12g OBA).
¿Debe el proveedor de domiciliación verificar el origen de los fondos?
No de forma sistemática. El art. 8b LBA le obliga a verificar la identidad del cliente, identificar al beneficiario efectivo, documentar y comprender el objeto de la prestación. Solo aclara el contexto en caso de riesgo elevado, según los criterios de su OAR. La investigación del origen de los fondos corresponde sobre todo al régimen del intermediario financiero (art. 6 LBA).
¿Afecta la ley a un centro de negocios o a un coworking?
Sí, si permite a entidades inscribir su sede en su dirección durante más de seis meses y supera uno de los umbrales del art. 12f OBA, por ejemplo veinte clientes o 50 000 francos de ingresos brutos al año. Alquilar un puesto de trabajo sin inscripción de la sede no constituye, según la letra del texto, una domiciliación en el sentido del apdo. 3ter.
¿Cómo comprobar que un proveedor de domiciliación está en regla?
Consulte el registro público de asesores afiliados a un OAR que lleva la FINMA (art. 18b LBA). Hasta el 1 de diciembre de 2026 y mientras se tramitan las solicitudes, es posible que un proveedor aún no figure en él: pídale el justificante de su solicitud o, si ya es intermediario financiero, de la notificación hecha a su OAR.
Fuentes
- Ley federal sobre el blanqueo de dinero (LBA, RS 955.0), versión vigente desde el 1 de octubre de 2026: arts. 2, 2b, 3, 4, 7, 8b a 8d, 9, 9b, 10a, 12a, 14, 18b, 37 (versión oficial en francés)
- Modificación de la LBA del 26 de septiembre de 2025, RO 2026 322 (versión oficial en francés)
- Ordenanza sobre el blanqueo de dinero (OBA, RS 955.01): arts. 2, 2a, 12f, 12g y disposición transitoria de la modificación del 26 de septiembre de 2025 (versión oficial en francés)
- Ordenanza del 12 de junio de 2026 sobre la transparencia de las personas jurídicas, anexo, cifra 6: modificación de la OBA y disposición transitoria, RO 2026 364 (versión oficial en francés)
- Ley sobre la transparencia de las personas jurídicas (LTPM, RS 955.3): arts. 23, 27 y 30 (versión oficial en francés)
- Ley federal sobre la supervisión de los mercados financieros (LFINMA, RS 956.1): art. 44 (versión oficial en francés)
- FINMA: lucha contra el blanqueo de dinero (página en inglés)
- FINMA: búsqueda de miembros de OAR (página en inglés, consultada el 7 de octubre de 2026)
- ARIF: FAQ AML Advisors (en inglés)
- SO-FIT: comunicación sobre la nueva LBA y la actividad de asesor, septiembre de 2026 (documento en francés)
Conclusión
La LBA revisada convierte a cada proveedor de domiciliación profesional en un eslabón de la lucha contra el blanqueo, con un calendario corto: solicitud de afiliación antes del 1 de diciembre de 2026 y ningún cliente nuevo mientras el OAR no haya resuelto o, para la gestoría ya afiliada, notificación a su OAR antes de esa misma fecha. Para una sociedad, la dirección de su sede compromete ahora también el cumplimiento de quien se la facilita.
RISTER, gestoría ginebrina afiliada al OAR FIDUCIAIRE|SUISSE, domicilia y administra sociedades en Ginebra bajo una dirección con 25 años de experiencia. Para revisar la conformidad de su domiciliación o trasladar su sede, contacte con nuestros expertos.